Dépenser plus avec une carte bancaire qu’en liquide est un phénomène documenté que les chercheurs appellent l’effet sans espèces : selon les auteurs, payer par carte atténuerait la « douleur de payer » et dissocierait l’achat du paiement. Une méta-analyse de 2024 conclut pourtant à un effet faible en moyenne et en déclin, pas à une fatalité individuelle.
En 2024, la carte a dépassé les espèces en nombre de paiements dans les commerces français pour la première fois, selon la Banque de France, alors que la Banque centrale européenne (BCE) relève que le liquide reste présent dans 52 % des transactions en magasin de la zone euro. La question de ce que change ce geste pour votre budget est donc concrète. Nous détaillons les mécanismes, les expériences qui les fondent, leurs limites et une méthode pour compenser.
À retenir
- Une méta-analyse de 2024 (71 articles, 392 tailles d’effet) associe le paiement sans espèces à des dépenses plus élevées, avec un effet faible.
- Selon le modèle de comptabilité mentale de Prelec et Loewenstein, la carte affaiblit le lien entre plaisir d’acheter et douleur de payer ; le liquide le resserre.
- Une réplication de 2021 n’a pas retrouvé l’effet de la carte de crédit, et la méta-analyse décrit un effet qui s’affaiblit avec le temps.
- Dans l’étude de Raghubir et Srivastava (2008), deux leviers atténuent l’écart de dépense : rendre plus saillante la séparation d’avec l’argent, et décomposer ses dépenses poste par poste plutôt que les estimer globalement.
Pourquoi dépense-t-on plus avec une carte bancaire qu’en liquide ?
Selon les chercheurs, deux mécanismes liés l’expliqueraient : la carte dissocierait l’achat de son paiement, et elle rendrait ce paiement moins pénible émotionnellement que de remettre des billets.
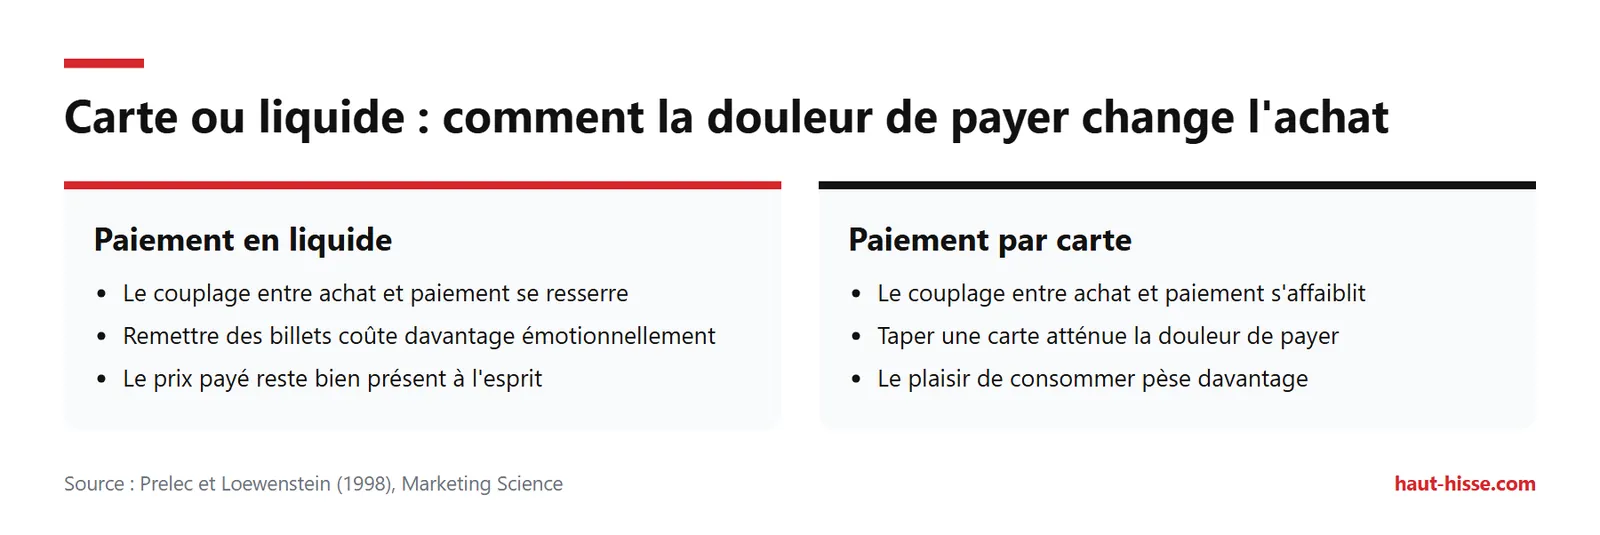
L’effet sans espèces (« cashless effect » en anglais) désigne des dépenses plus élevées lorsque le paiement n’est pas fait en liquide. C’est la conclusion de la méta-analyse de Schomburgk, Belli et Hoffmann, publiée en 2024 dans le Journal of Retailing. Une méta-analyse regroupe les résultats d’études existantes pour estimer un effet moyen ; celle de 2024 en regroupe 71 articles. Il s’agit d’une moyenne : elle ne dit rien de ce que vous dépensez, vous, avec votre carte.
La douleur de payer : définition et rôle
La douleur de payer est le désagrément émotionnel ressenti au moment de se séparer de son argent. Les auteurs de la méta-analyse y voient l’explication de l’effet : remettre du liquide coûte davantage émotionnellement que taper une carte.
Un travail de Thomas, Desai et Seenivasan (2011) va dans le même sens. Dans trois expériences, l’effet du mode de paiement passe par cette douleur, et il est plus fort chez les personnes qui y sont sensibles.
Une étude d’imagerie cérébrale suggère une base neuronale. Dans Knutson et al. (2007), l’insula, une région liée à l’anticipation de la douleur, s’active devant un prix excessif. Cette activation précède et prédit la décision de ne pas acheter. Il s’agit d’une corrélation, mesurée sur 26 personnes pour les analyses corrélationnelles, et non d’une preuve directe que la carte réduit cette activation.
Le découplage entre achat et paiement
Le découplage est l’affaiblissement du lien mental entre ce que l’on consomme et ce que l’on paie. Dans leur modèle de comptabilité mentale « à double entrée », Prelec et Loewenstein (1998) postulent que le plaisir de consommer et la douleur de payer interagissent. La carte de crédit affaiblit ce « couplage », alors que le paiement en liquide le resserre.
Les mêmes auteurs signalent un arbitrage. Oublier le paiement augmente le plaisir de consommer, mais réduit l’efficience des choix. Savoir ce que l’on paie sert donc la qualité des décisions.
La perception du prix influence l’achat par d’autres voies encore. Les prix finissant en « ,99 » en offrent un exemple. Pour d’autres cas à lire, voyez comment Costco gagne de l’argent et comment Liquid Death vend de l’eau.
Que montrent les expériences clés sur le paiement par carte ?
Les expériences fondatrices, de Feinberg (1986) à Thomas et al. (2011), testent des mécanismes différents : couplage entre achat et paiement, délai de débit, douleur de payer, séparation d’avec l’argent, conditionnement.
Le tableau ci-dessous les regroupe par mécanisme.
| Mécanisme | Étude | Protocole | Résultat |
|---|---|---|---|
| Couplage (découplage achat/paiement) | Prelec et Loewenstein (1998) | Modèle testé par enquêtes et analyse conjointe | La carte de crédit affaiblit le couplage entre paiement et consommation, le liquide le resserre ; le modèle s’ajuste mieux que l’actualisation standard pour environ 60 % des sujets, contre 29 % |
| Décalage temporel (immédiateté du débit) et répétition | Soman (2001) | Deux expériences | Les dépenses passées réduisent davantage l’intention d’achat quand on écrit le montant et que l’argent part tout de suite |
| Moindre douleur de payer | Thomas, Desai et Seenivasan (2011) | Trois expériences et six mois d’achats de 1 000 foyers | Les paniers payés par carte de crédit ou de débit contiennent plus d’aliments impulsifs et peu sains ; l’effet passe par la douleur de payer |
| Séparation d’avec l’argent | Raghubir et Srivastava (2008) | Quatre études | Plus de dépenses avec une carte de crédit, et avec un bon à valeur stockée qu’avec la même valeur en liquide ; l’écart diminue si la séparation est plus saillante, et la décomposition des dépenses atténue l’effet |
| Conditionnement par les signes associés à la carte | Feinberg (1986) | Quatre expériences et une étude | La probabilité, la rapidité ou le montant des dépenses augmentent |
| Non précisé dans le résumé | Prelec et Simester (2001, Marketing Letters) | Enchères | La disposition à payer augmente quand on paie par carte plutôt qu’en espèces |
La colonne « Résultat » reprend des moyennes sur des groupes dont les conditions diffèrent : les participants d’une enchère ne sont pas des foyers faisant leurs courses.
Feinberg interprète ses résultats comme un conditionnement : la carte devient un signal associé à la dépense. Soman distingue deux facteurs : la répétition (écrire le montant) et l’immédiateté du débit.
Raghubir et Srivastava apportent un point utile : on dépense plus avec un bon à valeur stockée qu’avec la même valeur en liquide. L’effet ne semble donc pas tenir à la carte seule.
Que dit la méta-analyse de 2024 sur l’effet sans espèces ?
Publiée dans le Journal of Retailing par Schomburgk, Belli et Hoffmann, elle agrège 392 tailles d’effet issues de 71 articles et conclut à un effet faible mais statistiquement significatif.
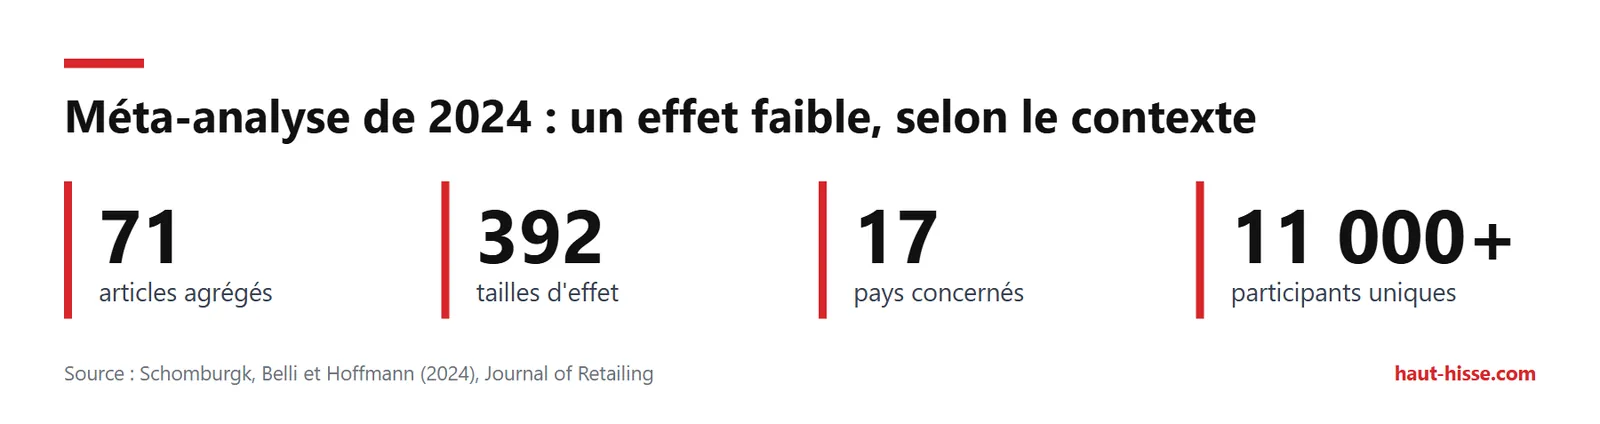
Le périmètre est large : 71 études menées dans 17 pays, avec plus de 11 000 participants uniques. La conclusion centrale tient en une phrase : les paiements sans espèces sont associés à des dépenses plus élevées, et l’effet est qualifié de petit.
Les auteurs ajoutent que les caractéristiques du moyen de paiement lui-même n’altèrent pas l’effet. Ce sont les situations de consommation et le contexte qui le modulent. La méta-analyse montre que l’effet est :
- plus fort pour la consommation ostentatoire et les achats de statut, comme les bijoux ;
- plus fort en période de croissance économique ;
- plus faible pour la consommation prosociale ;
- absent pour les pourboires et les dons.
La tendance dans le temps compte autant. D’après la même méta-analyse, l’effet s’est globalement affaibli sur plus de 40 ans de recherche ; selon Inside Retail, ses auteurs jugent qu’il pourrait à terme disparaître.
Les relais grand public omettent souvent ces conditions. Plusieurs articles français reprennent la méta-analyse et un sondage Forbes selon lequel 58 % des consommateurs disent dépenser plus par carte. Le Journal de l’économie, par exemple, cite Forbes seule pour ce chiffre, sans taille d’effet. Or ce 58 % est déclaratif : il mesure ce que les gens croient, pas ce qu’ils dépensent.
Sans contact et paiement mobile : des achats plus impulsifs ?
Les preuves sont partagées et limitées : le paiement mobile peut augmenter l’intention d’achat dans certaines expériences, mais pas dans toutes, et le sans contact n’a pas été établi comme cause de dépenses plus élevées.
Paiement mobile
Une étude de 2024 publiée dans PsyCh Journal trouve une intention d’achat plus élevée avec le paiement mobile qu’avec le liquide. Elle repose sur 160 participants valides pour l’étude 1 et 59 en suivi du regard (« eye-tracking ») pour l’étude 2. Cette douleur n’explique l’écart que pour les articles chers. Pour les articles peu chers, une attention accrue aux bénéfices du produit intervient.
Le contre-point vient de la réplication de Liu et Dewitte. Dans ses études en ligne, le paiement mobile ne fait pas dépenser plus. En laboratoire, il diffère du liquide sur la valeur du panier, mais pas sur la disposition à payer. Moins de douleur de payer et plus de commodité tendaient à apparaître, sans que cela se traduise par plus de dépenses.
Paiement sans contact
Le sans contact est un paiement par carte approchée du terminal, sans saisie du code. Sur des données d’enquête américaines couvrant 2009 à 2013, il n’a pas d’effet statistiquement significatif sur l’usage du liquide une fois l’hétérogénéité individuelle contrôlée. Ceux qui l’adoptent utilisaient déjà beaucoup la carte.
Cette étude mesure l’usage du cash, pas le montant dépensé. Elle ne dit donc rien d’établi sur les achats impulsifs. On peut avancer une hypothèse : la rapidité du geste réduirait le temps de réflexion. Aucune des études présentées ici ne la démontre. Aucune donnée vérifiée ne mesure non plus l’effet du sans contact sur le montant des achats impulsifs en France.
Peut-on vraiment dépenser plus avec une carte bancaire ? Limites et réplications
Oui en moyenne, mais l’effet est faible, dépend du contexte et s’affaiblit avec le temps. Une réplication de 2021 n’a même pas retrouvé l’effet de la carte de crédit.
Liu et Dewitte ont mené quatre études, dont trois en ligne et une en laboratoire (n = 692). Elles n’ont retrouvé l’effet de la carte de crédit ni sur la disposition à payer, ni sur la valeur du panier. Cela suggère un effet original gonflé ou en déclin. Leur propre méta-analyse de la littérature trouve bien un effet attendu, mais il s’affaiblit avec le temps et dépend du lieu de collecte.
Plusieurs limites s’ajoutent :
- Plusieurs expériences se déroulent en laboratoire ; la taille des échantillons varie fortement d’une étude à l’autre, des 26 personnes des analyses corrélationnelles de Knutson et al. aux 692 participants de la réplication de Liu et Dewitte. Le résumé publié de Prelec et Simester ne donne pas les montants des enchères.
- Une taille d’effet faible décrit une moyenne et ne dit pas ce qui arrive à une personne donnée. Thomas et al. montrent d’ailleurs un effet plus fort chez les personnes sensibles à la douleur de payer.
- Des contre-exemples existent : pas d’effet sur les pourboires et les dons, effet plus faible pour la consommation prosociale.
Il faut aussi distinguer trois niveaux de preuve. Ce qui est démontré en expérience (enchères, laboratoire), ce qui est corrélé dans des données de paniers, et ce qui relève de la croyance populaire. Le 58 % du sondage Forbes, repris par la presse, appartient à ce dernier niveau. Les titres alarmistes sont donc injustifiés : la méta-analyse de 2024 décrit un effet petit et variable, que la réplication de 2021 ne confirme pas toujours.
Où en est l’usage du liquide en France et en zone euro ?
Le liquide recule mais reste important : en 2024, la carte a dépassé les espèces en nombre de paiements en magasin en France, et le liquide demeure très utilisé en point de vente dans la zone euro.
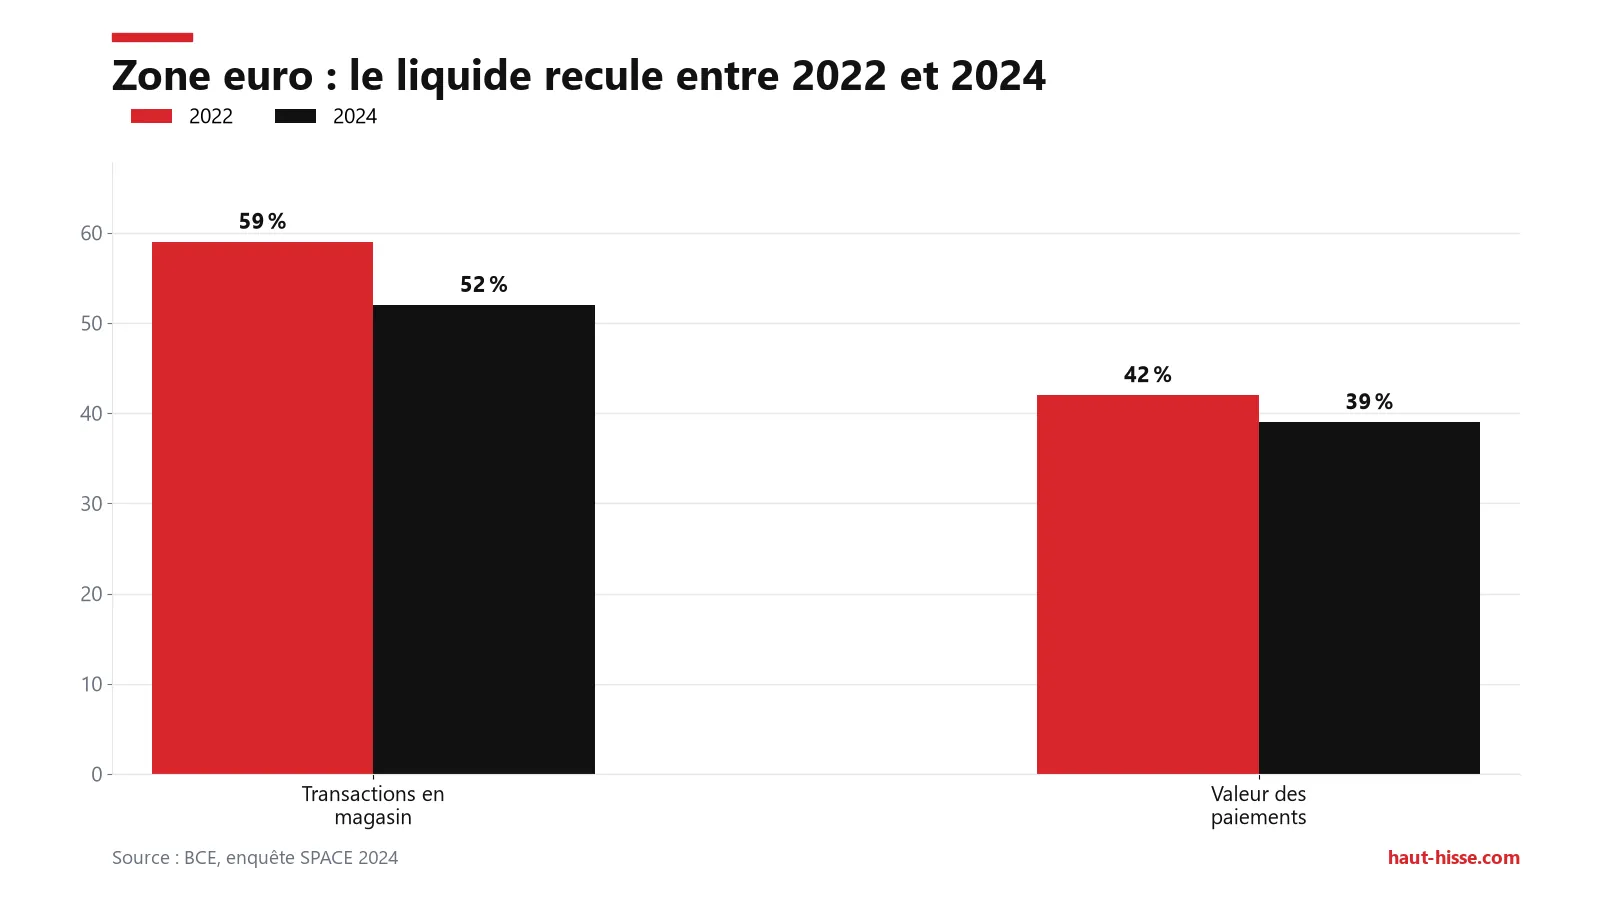
Dans la zone euro, l’enquête SPACE de la BCE, publiée le 19 décembre 2024, donne les proportions suivantes, y compris sur les préférences des consommateurs :
| Indicateur | 2024 | 2022 |
|---|---|---|
| Part du liquide dans les transactions en point de vente | 52 % | 59 % |
| Part du liquide dans la valeur des paiements | 39 % | 42 % |
| Part de la carte dans la valeur des paiements | 45 % | Non précisé |
| Part des applications mobiles dans la valeur des paiements | 7 % | 4 % |
| Consommateurs préférant la carte ou un autre moyen non liquide en magasin | 55 % | Non précisé |
| Consommateurs préférant le liquide | 22 % | Non précisé |
| Consommateurs sans préférence | 23 % | Non précisé |
| Consommateurs jugeant important de pouvoir payer en liquide | 62 % | 60 % |
Les préférences restent donc partagées : une majorité choisit un moyen non liquide, mais la possibilité de payer en liquide demeure jugée importante par une large part des répondants.
En France, le bulletin n° 256 de la Banque de France, du 25 février 2025, indique que le nombre de paiements par carte a dépassé pour la première fois celui des espèces dans les commerces en 2024. Les transactions en point de vente représentent moins de 73 % du total, contre 84 % cinq ans plus tôt, et les paiements en ligne 25 %. Une très large majorité de Français continue pourtant d’accorder de l’importance aux espèces.
L’Australie montre jusqu’où le mouvement peut aller. Selon Inside Retail, les espèces n’y représentent plus qu’environ 16 % des transactions en personne, contre environ 70 % en 2007. Les auteurs de la méta-analyse estiment que l’effet sans espèces pourrait disparaître.
Ces chiffres décrivent des usages de paiement, pas des montants dépensés. Ils ne permettent pas de conclure à un effet causal sur les budgets.
Comment limiter l’effet de la carte bancaire sur ses dépenses ?
Les études suggèrent quatre leviers : rendre le paiement plus saillant, détailler ses dépenses plutôt que les estimer globalement, recréer répétition et immédiaticité du débit, et recourir au liquide comme méthode d’autocontrôle. Les preuves restent partielles.
Ces pistes tirent des mécanismes d’études, sans tenir compte de votre situation. Leur efficacité est moyenne et varie selon les personnes. Voici les quatre étapes, chacune avec son niveau de preuve.
- Rendez la séparation d’avec l’argent plus saillante. Dans l’étude de Raghubir et Srivastava, l’écart de dépense entre modes de paiement se réduit quand le contexte accentue ce moment. Niveau de preuve : expériences en laboratoire.
- Estimez vos dépenses poste par poste. Dans la même étude, la décomposition atténue l’effet par rapport à une estimation globale. Niveau de preuve : expériences portant sur l’estimation de dépenses.
- Recréez répétition et immédiateté. Soman (2001) trouve que devoir écrire le montant et voir l’argent quitter le compte tout de suite renforcent l’effet des dépenses passées sur l’intention d’achat. Niveau de preuve : deux expériences.
- Utilisez le liquide comme outil d’autocontrôle. L’auteure principale de la méta-analyse, Schomburgk, recommande : « we recommend consumers carry cash instead of cards whenever they can, as it acts as a self-control method ». Niveau de preuve : recommandation tirée d’une méta-analyse, pas d’un test de cette méthode.
Une nuance s’impose. Prelec et Loewenstein notent un arbitrage entre le plaisir de consommer, paiement oublié, et l’efficience des choix. Prendre davantage conscience de ce que l’on paie a donc un coût en confort.
L’effet étant faible et en déclin, l’intérêt de ces gestes varie selon les profils et les contextes. Ils ont plus de chances d’importer pour les personnes sensibles à la douleur de payer ou pour les achats de statut, où l’effet est le plus marqué.
Questions fréquentes
La carte de crédit fait-elle dépenser plus que la carte de débit ?
Les travaux cités ici ne les départagent pas. Raghubir et Srivastava observent plus de dépenses avec une carte de crédit, et Thomas et al. relèvent des paniers plus impulsifs avec une carte de crédit ou de débit. Aucune comparaison directe entre les deux n’y est établie.
Faut-il payer en liquide pour mieux gérer son budget ?
Le liquide n’est pas une obligation. L’auteure principale de la méta-analyse de 2024 le recommande comme méthode d’autocontrôle quand c’est possible. Comme l’effet moyen est faible et varie selon les personnes, son intérêt dépend de votre sensibilité à la douleur de payer.
Pourquoi ne sent-on pas l’argent partir avec une carte ?
Selon le modèle de Prelec et Loewenstein, la carte affaiblit le lien entre l’achat et son paiement, alors que le liquide le resserre ; le paiement paraît alors moins douloureux. Knutson et al. associent l’insula à l’anticipation de cette douleur, sans prouver le rôle de la carte.
Sources
- Cashless effect, méta-analyse (Schomburgk, Belli, Hoffmann) — Journal of Retailing, via RePEc/IDEAS (2024)
- We spend more with cashless payments — ScienceBlog (2024)
- How to make cashless pay off for you — Inside Retail Australia (2024)
- Réplication de l’effet carte de crédit (Liu et Dewitte) — Journal of Retailing and Consumer Services, via RePEc/IDEAS (2021)
- Prelec et Loewenstein, The red and the black — Marketing Science, via RePEc/IDEAS (1998)
- Feinberg, Credit cards as spending facilitating stimuli — Journal of Consumer Research, notice SWOV (1986)
- Soman, Effects of payment mechanism on spending behavior — Journal of Consumer Research, via RePEc/IDEAS (2001)
- Raghubir et Srivastava, Monopoly money — Journal of Experimental Psychology: Applied, via PubMed (2008)
- Thomas, Desai et Seenivasan — Journal of Consumer Research, via RePEc/IDEAS (2011)
- Knutson et al., Neural predictors of purchases — Neuron, via PubMed (2007)
- Paiement mobile et intention d’achat — PsyCh Journal, via PMC (2024)
- Paiement sans contact et usage du liquide — Swiss Journal of Economics and Statistics, Université de Saint-Gall (2020)
- Enquête SPACE sur les paiements dans la zone euro — Banque centrale européenne (2024)
- Les Français continuent d’apprécier les espèces — Banque de France, bulletin n° 256 (2025)
- Payer ses courses par carte bancaire — Journal de l’économie (2025)
Article préparé avec l’aide d’outils d’IA, puis vérifié et édité par la Rédaction Haut-Hisse (voir notre politique éditoriale).