

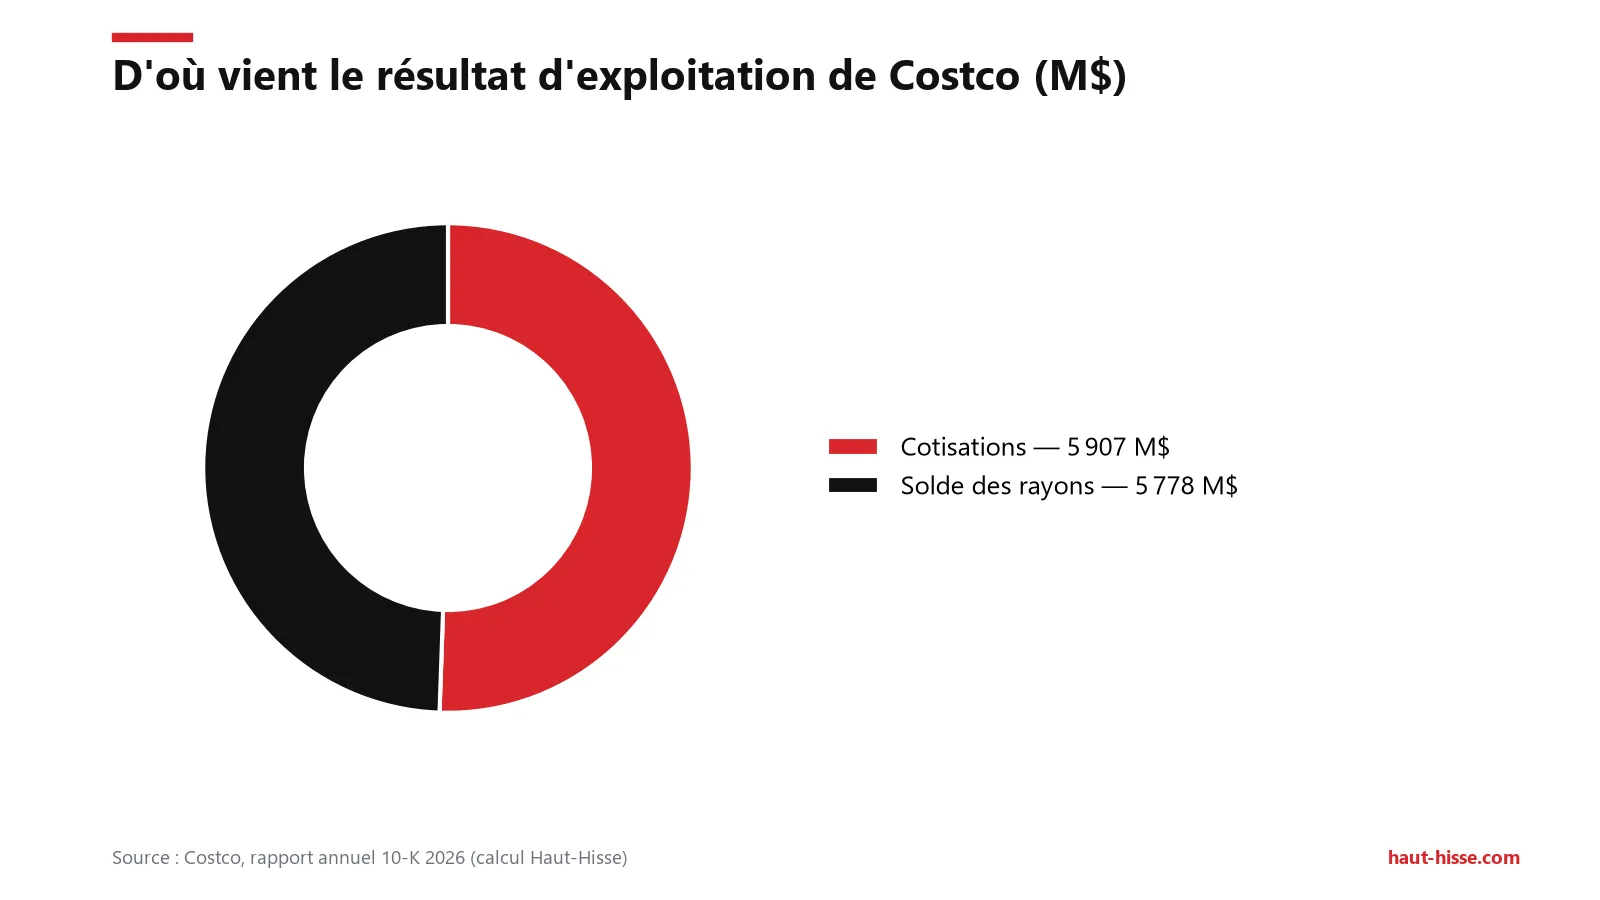
Pour saisir comment Costco gagne de l’argent, il faut regarder ses cartes de membre : selon le rapport annuel 10-K de l’exercice clos le 30 août 2026, déposé auprès de la SEC, elles ont rapporté 5,907 milliards de dollars de cotisations, soit environ 50,6 % du résultat d’exploitation pour 1,9 % du chiffre d’affaires. Les rayons, vendus à 11,09 % de marge brute, dégagent environ 5,8 milliards.
À retenir
- Les cotisations ont fourni environ la moitié du résultat d’exploitation du dernier exercice de Costco, pas sa quasi-totalité.
- Les rayons restent rentables, après coûts d’achat et frais de vente et d’administration.
- Le stock est plus que financé par les dettes fournisseurs.
- Le hot dog à prix fixe est un produit d’appel qui nourrit la fidélité des membres.
Comment Costco gagne de l’argent, ligne par ligne
Sur le dernier exercice, le résultat d’exploitation de Costco se partage presque à égalité entre les cotisations des membres et le solde dégagé par les rayons.
En 2024, devant les investisseurs, le directeur financier Gary Millerchip déclare : « I also want to confirm the $1.50 hot dog price is safe », rapporte OPB/NPR. Une phrase sur le prix d’une saucisse, prononcée par le dirigeant d’un groupe de plus de 300 milliards de dollars de revenus. Elle pose la question de l’origine réelle des profits.
Beaucoup de pages brouillent la réponse en confondant chiffre d’affaires et profit. FinanceBuzz cite par exemple 4,8 milliards de dollars de cotisations pour l’exercice 2024, soit environ 2 % du chiffre d’affaires. Le texte ne donne ni marge ni part du bénéfice : le lecteur repart avec un ordre de grandeur, mais sans savoir ce que ces cartes pèsent dans le résultat.
Le rapport 10-K de l’exercice permet de reconstituer cette part. Le calcul de la rédaction part des ventes nettes et des cotisations, puis soustrait le coût des marchandises et les frais de vente et d’administration.
| Ligne du compte de résultat | Montant (M$, dernier exercice) | Lecture |
|---|---|---|
| Ventes nettes | 297 247 | Ce que les membres paient en caisse |
| Coût des marchandises | 264 279 | Prix d’achat des produits vendus |
| Frais de vente et d’administration | 27 190 | Salaires, entrepôts, fonctionnement |
| Solde des rayons | environ 5 778 | Profit des ventes, calcul de la rédaction |
| Cotisations | 5 907 | Revenu des cartes de membre |
| Résultat d’exploitation | 11 685 | Somme du solde des rayons et des cotisations |
Les cotisations pèsent très peu dans le chiffre d’affaires total mais environ la moitié du résultat d’exploitation. Le solde des rayons, lui, reste modeste au regard des ventes nettes (calcul de la rédaction). L’idée d’un « quasi aucun bénéfice sur les rayons » est donc à nuancer. Le rayon dégage un profit réel, légèrement inférieur à celui des cartes.
Le résultat net de l’exercice progresse nettement par rapport à celui de 2025 (calcul de la rédaction).
2024 : la hausse de la cotisation, le levier le plus puissant du modèle
La cotisation est le cœur du modèle économique de Costco : 5,323 milliards de dollars en 2025 et 4,828 milliards en 2024, selon le 10-K de l’exercice 2025, après une hausse des tarifs entrée en vigueur le 1er septembre 2024 aux États-Unis et au Canada. Elle a encore progressé au dernier exercice.
Les cotisations ont donc augmenté d’environ un dixième chaque année, légèrement plus vite que les ventes nettes (calcul de la rédaction).
Le prix de base reste modeste. D’après le 10-K du dernier exercice, la cotisation annuelle varie selon les pays et inclut une carte gratuite pour un membre du foyer. Rapporté au nombre de membres payants, le revenu moyen est de l’ordre de quelques dizaines de dollars par membre et par an (calcul de la rédaction, qui inclut les cartes plus chères et les tarifs des autres pays).
Le poids des cotisations varie aussi selon la période. Au premier semestre de l’exercice (24 semaines), le Motley Fool relevait 2,68 milliards de dollars de cotisations, contre environ 2,4 milliards de résultat tiré des ventes. Sur l’année entière, l’écart se resserre : les cotisations dépassent à peine le solde des rayons.
Un taux de renouvellement supérieur à 92 % en Amérique du Nord
Le taux de renouvellement, c’est-à-dire la part des membres qui reprennent leur carte à l’échéance, dépasse 92 % aux États-Unis et au Canada et reste un peu plus bas dans le monde, d’après le 10-K du dernier exercice.
Ce chiffre soutient directement le profit : une carte renouvelée rapporte sa cotisation sans nouveau coût de recrutement. Au deuxième trimestre de l’exercice, le Motley Fool notait un renouvellement de 92,1 % en Amérique du Nord, en baisse de 10 points de base sur un an (un point de base vaut 0,01 point de pourcentage). La direction attribuait alors environ un tiers de la croissance des cotisations à la hausse de 2024.
Les membres Executive, 75 % des ventes
Au 30 août 2026, Costco comptait 84,1 millions de membres payants et 150,4 millions de porteurs de carte, dont 42,3 millions de membres Executive, d’après le 10-K de l’exercice. Les porteurs de carte comprennent les cartes gratuites accordées aux membres du foyer.
Ces membres Executive pèsent lourd : ils ont généré environ 75,2 % des ventes nettes mondiales au dernier exercice, contre 73,6 % en 2025. D’après le 10-K 2025, ils gagnent une remise de 2 % sur leurs achats éligibles, plafonnée généralement à 1 250 $ par an, et leur carte coûte 65 $ de plus aux États-Unis. Le client qui paie plus cher sa carte est donc aussi celui qui achète le plus.
Une marge brute de 11 % : Costco face à Walmart
Costco affiche une marge brute de 11,09 % sur les marchandises au dernier exercice, contre 11,12 % en 2025, soit moins de la moitié de celle de Walmart, estimée à 24,2 % par Zonebourse.
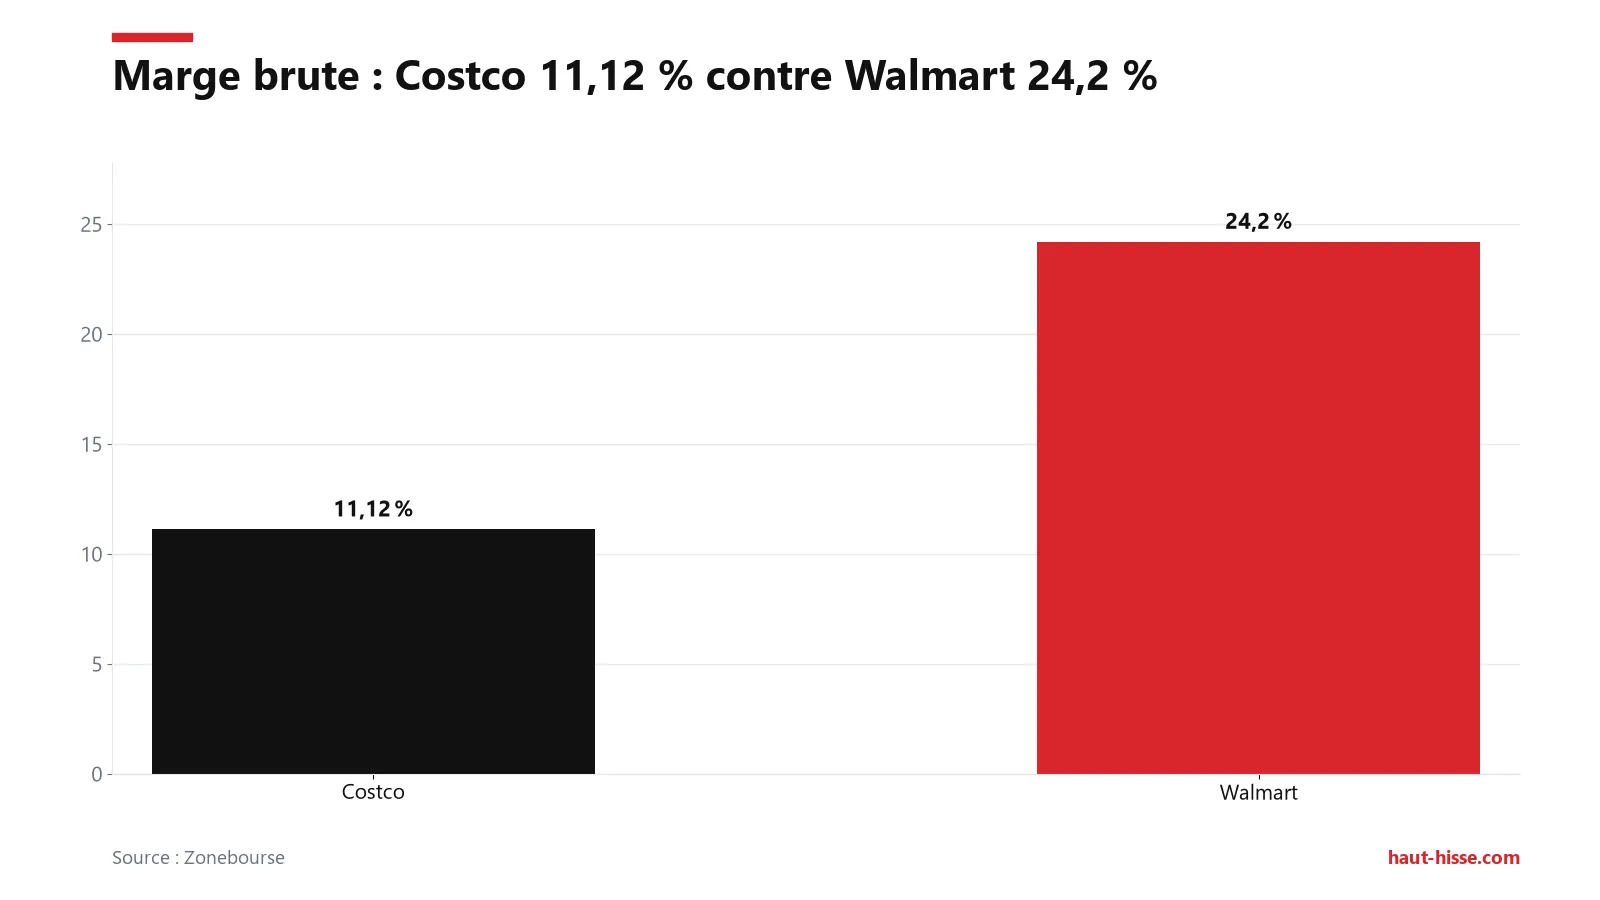
La marge brute est la part du prix de vente qui reste après le coût d’achat des marchandises, avant les frais de fonctionnement. Pour 100 $ encaissés en caisse, Costco garde donc environ 11 $ avant de payer ses salariés, ses entrepôts et ses frais généraux. Les chiffres de Costco viennent du 10-K, celui de Walmart de Zonebourse, qui l’oppose à la marge de Costco sur son dernier exercice.
| Indicateur | Costco | Walmart |
|---|---|---|
| Marge brute, dernier exercice | 11,09 % | Non comparé ici |
| Marge brute, exercice 2025 | 11,12 % | 24,2 % (dernier exercice cité par Zonebourse) |
| Origine du résultat d’exploitation du dernier exercice | Environ 50,6 % cotisations, 49,4 % rayons | Non comparé ici |
Les exercices comparés ne sont pas strictement identiques : l’écart donne un ordre de grandeur, pas une mesure au point près.
Pourquoi une marge si basse ? Il s’agit d’une analyse, pas d’un fait documenté par l’entreprise : le modèle fonctionne parce que Costco peut sacrifier de la marge sur les produits. Le client revient pour payer ses prix bas, et c’est la carte qui rémunère l’enseigne en amont. Les cotisations couvrent ainsi une part du résultat que la marge seule ne fournirait pas.
Une règle de plafond de marge circule aussi. RetailWire, repris par TheStreet, rapporte que Costco plafonnerait ses majorations à 14 % pour les marques externes et à 15 % pour les marques propres. Cette règle ne figure pas dans le 10-K et aucune confirmation officielle n’a été trouvée : elle reste une information à manier avec prudence.
Enfin, l’essence représente une part notable des ventes nettes totales, selon le 10-K. Ce chiffre mesure l’ampleur de l’activité, sans que l’on puisse lui attribuer un effet précis sur la marge.
Moins de 4 000 références par entrepôt : le choix de la rareté
Costco propose moins de 4 000 références actives par entrepôt, contre plus de 100 000 dans un hypermarché traditionnel selon Zonebourse, ce qui concentre les volumes et renforce son pouvoir de négociation.
Selon son 10-K, l’enseigne limite ainsi son offre dans son activité principale d’entrepôts. Une référence (SKU en anglais) est un article distinct du catalogue. Sur le site en ligne, le rapport de l’exercice 2025 indique une moyenne de 9 000 à 10 000 références.
Zonebourse oppose ce choix aux plus de 100 000 références d’un hypermarché classique. L’argument est arithmétique : en vendant moins d’articles différents, Costco achète chacun en très grande quantité, ce qui renforce sa position face aux fournisseurs. Le site mentionne aussi deux entrepôts en France.
Cette rareté s’appuie sur un réseau qui grandit : 939 entrepôts au 30 août 2026, contre 914 en 2025 et 890 en 2024, d’après le 10-K du dernier exercice. Chaque ouverture ajoute un point de vente pour des références qui restent peu nombreuses.
La marque Kirkland Signature, la marque propre de Costco
Kirkland Signature est la marque propre de Costco, vendue sous l’enseigne dans ses entrepôts. Le seul repère chiffré disponible est le plafond de marge de 15 % pour les marques propres, rapporté par RetailWire via TheStreet et non confirmé officiellement. Le 10-K ne détaille pas ici la part de cette marque dans les ventes ni dans le profit.
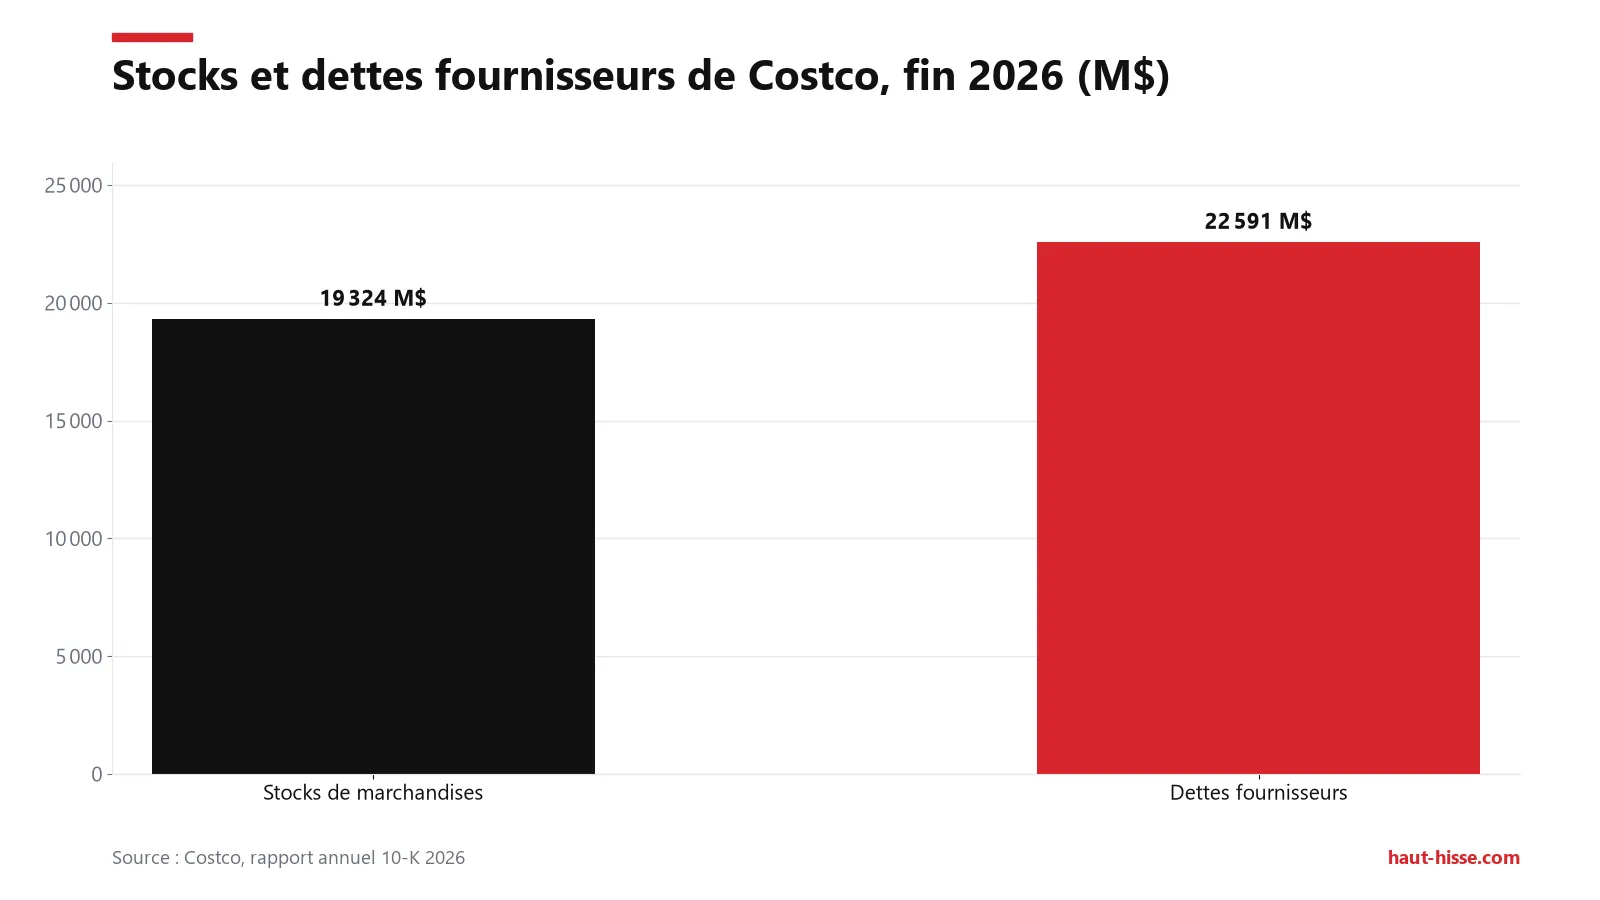
Stocks de 19,3 milliards, fournisseurs à 22,6 milliards : la rotation chirurgicale
À la clôture de l’exercice, les stocks de Costco sont inférieurs à ses dettes fournisseurs : les fournisseurs financent donc plus que l’intégralité de la marchandise en rayon.
La rotation des stocks mesure le nombre de fois par an où le stock est vendu et renouvelé. Plus elle est rapide, moins la marchandise dort sur les étagères. Selon Zonebourse, le stock de Costco tourne environ 13 fois par an, soit environ 28 jours de stock, et l’enseigne vend souvent ses marchandises avant même de devoir les payer. Ce chiffre vient d’une analyse de seconde main, non d’une ligne du 10-K.
Le bilan, lui, se lit directement dans le 10-K : l’écart entre dettes fournisseurs et stocks atteint plusieurs milliards de dollars en faveur de Costco (calcul de la rédaction). Concrètement, l’enseigne n’avance pas l’argent de sa marchandise. Elle utilise celui de ses fournisseurs.
Cette mécanique alimente la trésorerie. Le flux de trésorerie d’exploitation progresse nettement par rapport à 2025 et dépasse le résultat d’exploitation, d’après le même document, sans que celui-ci mesure la part due à la rotation. Le lien reste donc un mécanisme plausible, pas un chiffre démontré.
1,50 $ depuis les années 1980 : le hot dog, produit d’appel
Le combo hot dog et soda est vendu 1,50 $ depuis le milieu des années 1980, selon OPB/NPR : des experts le décrivent comme un produit d’appel vendu à perte, qui sert à fidéliser les membres.
Près de 200 millions de combos ont été vendus sur l’exercice 2023, d’après OPB/NPR. L’analyste de Forrester Brendan Witcher y parle de « buying » la fidélité des clients : le hot dog sert à acheter, au sens propre, leur attachement à l’enseigne.
Costco a aussi travaillé ses coûts. Toujours d’après OPB/NPR, l’enseigne exploite ses propres usines à hot dogs depuis 2008 pour réduire ses coûts d’approvisionnement, alors que Hebrew National était le fournisseur d’origine.
La direction a pris position publiquement. En 2024, Gary Millerchip a confirmé que le prix du combo était sûr, et l’ancien directeur financier Richard Galanti disait que les autres revenus du groupe permettent de maintenir ces prix. Aucun chiffre officiel ne donne la perte par hot dog : le montant exact reste inconnu.
Ce que l’histoire de Costco enseigne, et ses limites
Le modèle de Costco repose sur un cercle : marges minces et peu de références attirent des membres, leurs cotisations financent le prix bas, et un stock financé par les fournisseurs libère de la trésorerie.
Le mécanisme se vérifie dans le 10-K : les cotisations et le solde des rayons, presque à égalité, composent le résultat d’exploitation. Le modèle ne dépend donc pas que des cartes. Il dépend de leur combinaison avec des rayons qui, même à faible marge, restent profitables.
La dépendance au renouvellement est le point sensible. C’est une analyse, pas une prévision : avec un taux de renouvellement très élevé en Amérique du Nord, une baisse de quelques points toucherait directement la moitié du résultat d’exploitation, celle qui vient des cotisations. La légère érosion relevée au deuxième trimestre est minime, mais c’est l’indicateur à suivre.
Le raccourci selon lequel la quasi-totalité du bénéfice vient des cotisations ne résiste pas au calcul : sur le dernier exercice, la part avoisine la moitié. Elle peut dépasser la moitié sur certains semestres, comme au premier semestre, mais elle ne s’impose pas comme une règle fixe.
Reste un dernier garde-fou de lecture. Les chiffres de rotation des stocks et la marge de Walmart viennent de Zonebourse et non du 10-K. La règle du plafond de marge n’est pas confirmée officiellement. Ces éléments éclairent le modèle sans en fournir la mesure exacte.
Questions fréquentes
Costco est-il rentable sans ses cartes d’adhésion ?
Oui, au sens comptable : les rayons dégagent un profit de plusieurs milliards de dollars, selon un calcul à partir du 10-K. Mais ce profit à marge mince repose sur un trafic que les cartes attirent. Sans elles, le modèle actuel n’existerait pas tel quel.
Combien de membres Costco compte-t-il dans le monde ?
Environ 84 millions de membres payants, et environ 150 millions de porteurs de carte une fois comptées les cartes gratuites accordées au foyer, d’après le 10-K du dernier exercice. Plus de 42 millions d’entre eux sont des membres Executive.
Combien Costco gagne-t-il par an ?
Pour le dernier exercice, le résultat d’exploitation de Costco dépasse 11 milliards de dollars et son résultat net avoisine 9 milliards, en hausse sur l’exercice 2025, d’après le 10-K.
D’où provient l’essentiel des bénéfices de Costco ?
Il se partage presque à égalité : une moitié du résultat d’exploitation vient des cotisations, l’autre moitié des rayons, d’après un calcul à partir du 10-K.
Sources
- Rapport annuel 10-K, exercice 2026 — SEC (EDGAR) / Costco Wholesale
- Rapport annuel 10-K, exercice 2025 — SEC (EDGAR) / Costco Wholesale (2025)
- Costco raised membership fees for the first time — The Motley Fool
- Costco ou l’art de gagner de l’argent en vendant presque à prix coûtant — Zonebourse
- Costco hot dogs have cost $1.50 since the 1980s — OPB / NPR (2024)
- Costco reveals how it keeps prices low — Yahoo Finance / TheStreet
- How Costco makes money — FinanceBuzz
Article préparé avec l’aide d’outils d’IA, puis vérifié et édité par la Rédaction Haut-Hisse (voir notre politique éditoriale).


