


Publié le
L’action SpaceX (SPCX) a clôturé à 127,79 $ le 20 novembre, soit une capitalisation d’environ 1 740 Md$ selon Morningstar, loin des 2 100 Md$ de son premier jour en bourse. Ses premiers comptes trimestriels, publiés le 20 octobre, montrent pourtant une croissance forte : 14 575 M$ de chiffre d’affaires au troisième trimestre, contre 5 576 M$ un an plus tôt, et 4 404 M$ de résultat net.
La surprise est ailleurs. Dans le 10-Q de SpaceX, le premier segment n’est pas Starlink mais Super Intelligence (7 560 M$, xAI compris), devant Connectivity, où se trouve Starlink (5 248 M$). Et un seul client, non nommé, fournit 34,5 % du chiffre d’affaires. Autrement dit, les investisseurs achètent d’abord une activité de calcul pour l’IA, très dépendante d’un client, plus qu’une entreprise de fusées et de satellites.
Sommaire
- Action SpaceX : quel cours et quelle valorisation en bourse depuis le 12 juin ?
- Que contiennent vraiment les trois segments des comptes de SpaceX ?
- Qui achète : un client pèse 34,5 % du chiffre d’affaires de SpaceX
- SpaceX est-elle rentable ? Ce que les 4,4 Md$ de résultat net ne disent pas
- Capex et dette : 48 069 M$ d’investissements en neuf mois, que reste-t-il de l’argent de l’IPO ?
- Qui contrôle SpaceX : les actions à 10 voix d’Elon Musk et la mention de Tesla
- Lock-up et flottant : que peut changer la fin du blocage sur le cours ?
- Questions fréquentes
Action SpaceX : quel cours et quelle valorisation en bourse depuis le 12 juin ?
SpaceX cote sous le ticker SPCX. Introduite le 12 juin, l’action a ouvert à 150 $ et clôturé vers 161 $, valorisant la société 2 100 Md$. La veille des résultats du 20 octobre, elle valait 147,79 $, environ 8 % sous cette clôture (calcul de la rédaction). Les bons résultats n’ont pas inversé la tendance : le titre a encore reculé jusqu’au 20 novembre.
Prix et levée de l’IPO
Au prix d’introduction, SpaceX était valorisée 1 770 Md$, après une levée de 75 Md$, selon CNBC. Le titre gagne ensuite environ 19 % en séance, ce qui porte la valorisation à 2 100 Md$ le soir du premier jour.
Capitalisation boursière : un multiple de 49 fois les ventes attendues
Après la baisse qui a suivi l’IPO (introduction en bourse), le titre se négociait à environ 49 fois le chiffre d’affaires anticipé, contre environ 15 pour Tesla, et moins de 5 % des actions étaient échangeables, d’après Reuters via Boursorama. Ce multiple mesure le prix payé pour chaque dollar de ventes attendues. Il ne dit pas si ce prix est justifié.
Le 20 octobre, SpaceX a publié un résultat net de 4,4 Md$ contre 1,87 Md$ attendu par les analystes (FactSet), et 14,6 Md$ de chiffre d’affaires contre 12,9 Md$ de consensus.
Un multiple de 49 fois le chiffre d’affaires anticipé repose sur ce que ce chiffre d’affaires contient réellement, et les comptes déposés le découpent autrement que ne le fait la presse.
Que contiennent vraiment les trois segments des comptes de SpaceX ?
Les comptes déposés auprès de la SEC ne rapportent ni « Starlink », ni « Launch », ni « xAI » comme segments. Starlink est dans Connectivity, les lancements dans Space, xAI, X et Cursor dans Super Intelligence (SI). SI est le premier segment du trimestre.
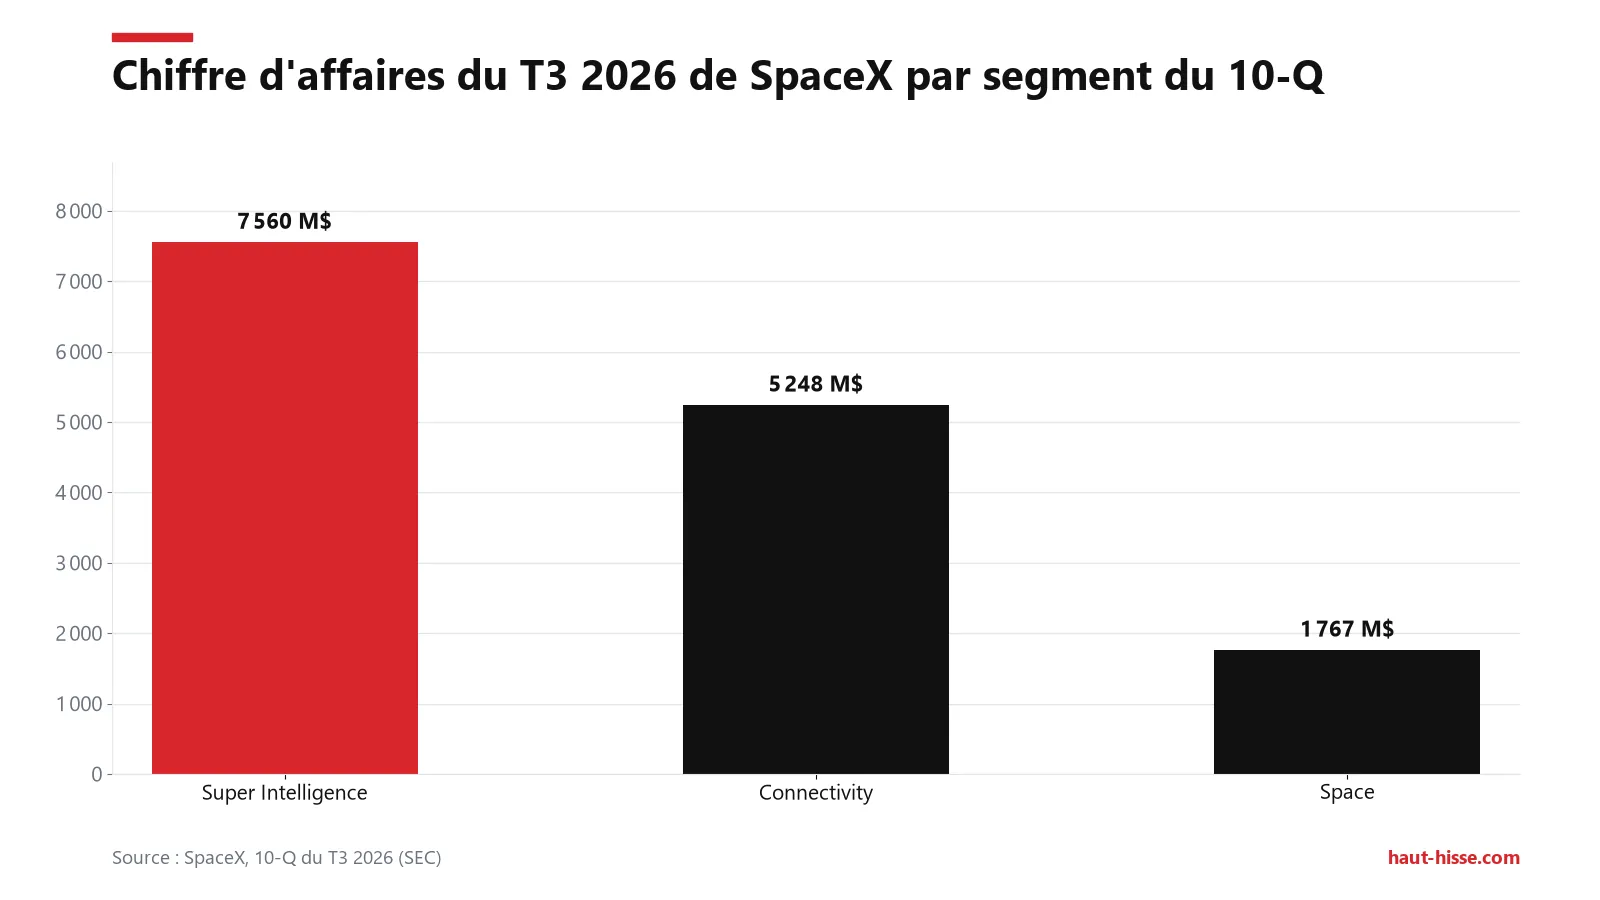
Le 10-Q, rapport trimestriel que les sociétés cotées déposent auprès de la SEC, donne 14 575 M$ de chiffre d’affaires sur le trimestre et 27 083 M$ sur neuf mois, contre 13 714 M$ un an plus tôt.
SI fait plus de la moitié des ventes du trimestre, devant Connectivity (un peu plus du tiers) et Space (environ un huitième). Ces proportions sont calculées par la rédaction à partir des montants du 10-Q.
| Segment du 10-Q | Ce qu’il contient | CA du troisième trimestre |
|---|---|---|
| Space | Lancements, dont Launch Services | 1 767 M$ |
| Connectivity | Starlink : consommateurs (3 121 M$), entreprises et gouvernements | 5 248 M$ |
| Super Intelligence | xAI, X, Cursor | 7 560 M$ |
La somme des trois lignes donne bien 14 575 M$. Le segment SI vend surtout de la location de capacité de calcul, après l’acquisition de xAI en février : son chiffre d’affaires est de 7,6 Md$, en hausse de 830 %, selon ABC Bourse. Ce n’est pas une activité spatiale.
Une limite : la disparition de l’étiquette « Starlink » vient de la présentation comptable. Launch Services n’est lui-même qu’une partie de Space.
Si SI pèse plus de la moitié des ventes, la question suivante est de savoir qui les achète.
Qui achète : un client pèse 34,5 % du chiffre d’affaires de SpaceX
Pour le troisième trimestre, un client B, lié à SI et non nommé, représente 34,5 % du chiffre d’affaires selon le 10-Q, et un client A, présent dans les trois segments, 16,6 %. Le document n’identifie ni ces clients ni la part du gouvernement américain.
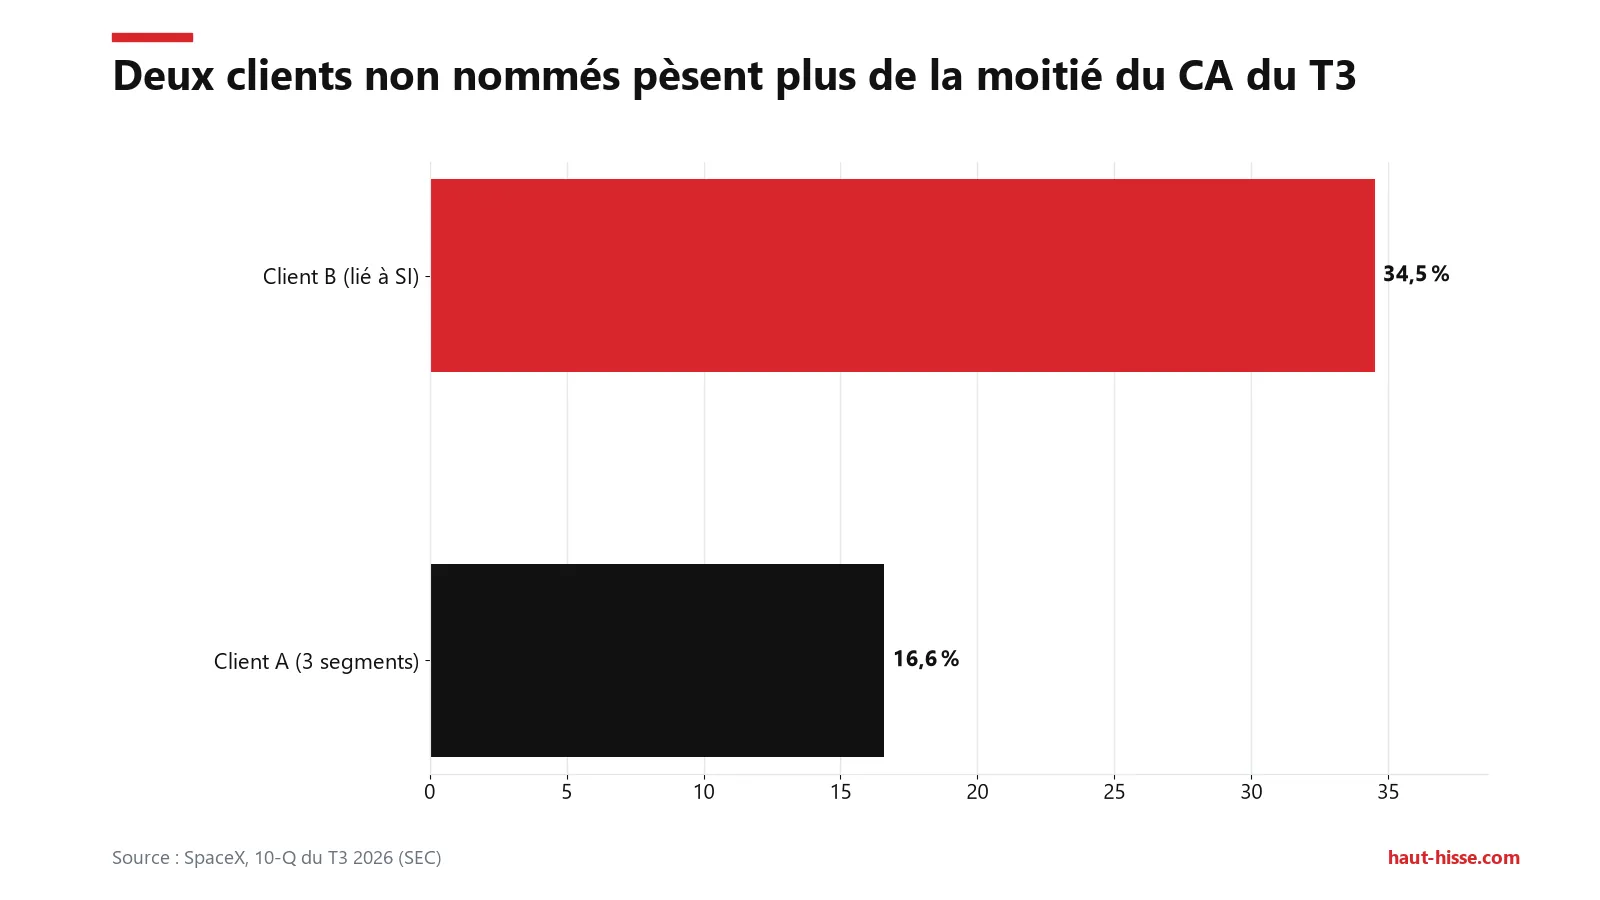
Additionnés, A et B font plus de la moitié du chiffre d’affaires du trimestre. Un seul client concentre en outre 27,7 % des créances, c’est-à-dire des sommes que SpaceX attend encore d’encaisser.
La part du gouvernement américain n’est pas chiffrée dans les documents déposés, et nous ne la remplaçons pas par une estimation. Seule la ligne « entreprises et gouvernements » de Connectivity mêle les deux types de clients, sans permettre de les séparer.
Le carnet de commandes (backlog), c’est-à-dire les contrats signés dont le chiffre d’affaires reste à reconnaître, atteignait 62 959 M$ au 30 septembre, selon le 10-Q. Environ 67 % sont attendus sous un an.
Le client B est rattaché à SI, le segment dont les recettes viennent de la location de calcul. Cette concentration compte autant que le montant du carnet.
Ces ventes concentrées sont-elles rentables ? Le résultat net de 4,4 Md$ ne répond pas à lui seul.
SpaceX est-elle rentable ? Ce que les 4,4 Md$ de résultat net ne disent pas
Sur neuf mois, SpaceX reste en perte : -413 M$ de résultat net, pour 705 M$ de résultat d’exploitation, selon le 10-Q. Le troisième trimestre, lui, est bénéficiaire : 2 791 M$ de résultat d’exploitation (contre -273 M$ un an plus tôt) et 4 404 M$ de résultat net.
Ce résultat net de 4 404 M$ ne vient pas seulement de l’exploitation : il est aidé par 1 025 M$ d’autres produits et par un avantage fiscal de 390 M$ (source : SEC). Depuis janvier, une perte de 1 545 M$ sur extinction de dette pèse dans l’autre sens.
Ces deux postes pèsent dans le résultat net de 4 404 M$, supérieur aux 1,87 Md$ attendus. On ne sait pas s’ils figuraient dans le consensus.
Pour le point de comparaison, le prospectus donne une perte nette de 4 937 M$ en 2025, 4 276 M$ au premier trimestre et un déficit cumulé de 41 311 M$ au 31 mars.
Le 10-Q ne publie pas de résultat d’exploitation par segment pour le troisième trimestre. Le bénéfice du trimestre ne peut donc pas être attribué à un segment précis. Pour une autre lecture de comptes d’une entreprise cotée, voir comment Costco gagne de l’argent.
Starlink : plus d’abonnés, moins de revenu par abonné
Starlink compte 13,6 M d’abonnés au troisième trimestre (+89 %), selon ABC Bourse, contre 10,3 M fin mars et 2,3 M en 2023. Mais le revenu mensuel moyen par abonné (ARPU) est passé de 99 $ en 2023 à 66 $ fin mars.
Pour 2025, les articles divergent sur l’ARPU : Advanced Television le donne à 81 $ ou 86 $ selon les cas.
Quel poids a Starlink dans la rentabilité ? En 2025, Connectivity a dégagé 4 423 M$ de résultat d’exploitation sur 11 387 M$ de chiffre d’affaires, avec un EBITDA sectoriel ajusté de 7 168 M$, selon Advanced Television. Or le groupe affichait une perte d’exploitation de 2,6 Md$. Le reste du groupe perdait donc environ 7 Md$ (calcul de la rédaction).
Même quand le résultat est positif, le trimestre se lit à côté d’une autre ligne : ce que SpaceX dépense pour construire.
Capex et dette : 48 069 M$ d’investissements en neuf mois, que reste-t-il de l’argent de l’IPO ?
Depuis janvier, SpaceX a acheté pour 48 069 M$ d’immobilisations corporelles pour un flux de trésorerie d’exploitation de 13 097 M$, selon le 10-Q. Sur la même période, le chiffre d’affaires est de 27 083 M$ : les investissements en représentent environ 1,8 fois (calcul de la rédaction). Aux neuf premiers mois de 2025, 13 846 M$ d’achats face à 13 714 M$ de ventes les situaient à peu près au même niveau.
Le produit net de l’IPO inscrit, 85 675 M$, finance l’écart entre ce que l’exploitation encaisse et ce que SpaceX construit. Le calcul ci-dessous montre ce qu’il en reste au 30 septembre.
| Poste | Montant en M$ |
|---|---|
| Flux de trésorerie d’exploitation | 13 097 |
| Achats d’immobilisations | 48 069 |
| Écart exploitation moins achats (calcul de la rédaction) | -34 972 |
| Trésorerie (51 294) et titres négociables (38 561) au 30 septembre | 89 855 |
| Dette et locations-financement au 30 septembre | 38 844 |
| Position nette, liquidités moins dette (calcul de la rédaction) | 51 011 |
La dette et les contrats de location-financement passent de 22 896 M$ au 31 décembre 2025 à 38 844 M$ au 30 septembre, soit 15 948 M$ de plus (calcul de la rédaction). L’IPO n’a donc pas seulement comblé l’écart : SpaceX s’est aussi endettée davantage, et la position nette de 51 011 M$ reste inférieure aux 85 675 M$ du produit de l’IPO.
Le prospectus donne la répartition des investissements de 2025 : 3 832 M$ pour Space, 4 178 M$ pour Connectivity et 12 727 M$ pour l’IA. Au premier trimestre, l’IA absorbe encore 7 723 M$. En 2025, l’IA était le premier poste d’investissement.
C’est le tournant. L’entreprise qui affiche 4,4 Md$ de bénéfice net dépense, sur neuf mois, bien plus que ce que ses activités génèrent en trésorerie. Sa position de trésorerie repose sur l’IPO (deux chiffres à ne pas confondre : la levée annoncée de 75 Md$ et le produit net de 85 675 M$ inscrit au 10-Q).
Une entreprise qui vit de l’argent levé en bourse pose une autre question : qui décide de son usage ? La réponse tient en un détail des statuts, les actions à 10 voix d’Elon Musk.
Qui contrôle SpaceX : les actions à 10 voix d’Elon Musk et la mention de Tesla
Elon Musk détient 849 M d’actions de classe A et 5,6 Md d’actions de classe B, chacune dotée de 10 voix, selon Advanced Television. Son salaire 2025 était de 54 000 $, et le 10-Q mentionne l’évaluation d’un rapprochement potentiel avec Tesla.
Les actions de classe A donnent une voix par titre, celles de classe B en donnent dix : avec 5,6 Md de titres à 10 voix, le poids de Musk dans les votes dépasse largement sa part du capital. Les actionnaires qui achètent en bourse financent l’entreprise sans en décider la stratégie.
Le rapprochement avec Tesla n’apparaît que parmi les déclarations prospectives du 10-Q, sous la forme « the evaluation of a potential combination with Tesla, Inc. ». Aucune opération n’est annoncée.
Ces actions de classe B sont bloquées : reste à savoir quand elles pourront être vendues.
Lock-up et flottant : que peut changer la fin du blocage sur le cours ?
Après l’IPO, moins de 5 % des actions étaient échangeables et le blocage des 60 % restants, dont ceux d’Elon Musk, durait jusqu’à mi-2027. Une première levée porte sur 911,5 M d’actions (environ 123 Md$ à l’époque), avec un flottant d’environ 40 % d’ici le 8 décembre.
Le lock-up est la période de blocage pendant laquelle les actionnaires historiques ne peuvent pas vendre. Le flottant est la part des actions réellement échangeables en bourse. Le blocage jusqu’à mi-2027 décrit la situation lors de la baisse suivant l’IPO, avant le calendrier de levée détaillé par Reuters.
Plus d’actions disponibles signifie plus d’offre possible. Cela ne dit pas dans quel sens le cours bougera. La seule certitude est la date du 8 décembre.
Une seconde levée, de 455,8 M d’actions, n’a lieu que si le cours reste au-dessus de 175,50 $ (source : Boursorama). Ce seuil se situe près d’un cinquième au-dessus de la clôture de 147,79 $ avant les résultats (calcul de la rédaction).
Pour un détenteur du titre, le 8 décembre fait passer le flottant de moins de 5 % à environ 40 % : l’offre possible d’actions est au moins multipliée par huit (calcul de la rédaction), sans que personne ne puisse dire qui vendra.
Reste la question que le prochain 10-Q tranchera : quand 40 % des actions pourront s’échanger, le client B pèsera-t-il encore plus d’un tiers des ventes de SpaceX ? Si oui, le prix de l’action dépendra autant de ce client inconnu que des fusées. Pour lire ces comptes, la méthode est celle de l’analyse des comptes de Palantir, poste par poste : les segments et les clients, pas les marques.
Questions fréquentes
Quelles informations financières SpaceX publie-t-elle ?
SpaceX dépose ses comptes trimestriels (10-Q) auprès de la SEC. Celui du troisième trimestre donne le chiffre d’affaires par segment, la concentration des clients, le carnet de commandes, la trésorerie, la dette et les investissements.
Qu’est-ce qu’une entrée en bourse change pour l’information disponible sur une entreprise ?
Elle fait passer l’information d’un prospectus ponctuel à des publications régulières. Pour SpaceX, le prospectus de mai donnait déjà des chiffres, comme 18,7 Md$ de chiffre d’affaires en 2025, selon Satellite Today. Les comptes trimestriels permettent désormais de suivre l’évolution.
Pourquoi la valorisation de SpaceX est-elle si difficile à vérifier ?
Elle dépend du cours et du nombre d’actions. Le multiple de 49 fois le chiffre d’affaires anticipé repose sur des prévisions, pas sur des ventes publiées.
À lire ensuite
Comment ces articles sont préparés : notre politique éditoriale

