


Publié le
La ruine d’un gagnant du loto est la perte d’un gain important, qu’expliquent des mécanismes précis plutôt qu’une malédiction : comptabilité mentale, pression de l’entourage, investissements illiquides. Le chiffre de 70 % de faillites en cinq ans n’est pas validé : la National Endowment for Financial Education (NEFE) l’a démenti en 2018.
Un jackpot ressemble à une assurance contre les soucis d’argent. Les études racontent autre chose : en Floride, un gros gain tiré au hasard n’empêche pas la faillite, il la repousse. En Suède, pourtant, des gagnants se disent durablement plus satisfaits de leur vie. Les sections qui suivent séparent la légende, les résultats chiffrés et les causes de ruine, puis dégagent ce qui distingue ceux qui s’effondrent de ceux qui durent.
À retenir
- Le chiffre de 70 % de gagnants ruinés en cinq ans vient d’une affirmation de 2001, jamais vérifiée et démentie par la NEFE le 12 janvier 2018.
- En Floride, de gros gains aléatoires ne font que retarder la faillite des gagnants exposés, sans la supprimer.
- En Norvège, la part du gain dépensée culmine l’année du gain (0,35 en moyenne) et dépend du montant et de la liquidité.
- Des gagnants suédois déclarent une satisfaction de vie plus élevée pendant plus de dix ans, mais l’effet sur le bonheur quotidien est bien plus faible.
D’où vient le chiffre de 70 % de gagnants du loto ruinés ?
Le chiffre de 70 % de faillites en cinq ans n’a pas de base de recherche établie. La NEFE, souvent citée comme source, a déclaré en 2018 ne pas pouvoir le confirmer.
Origine du mythe des 70 %
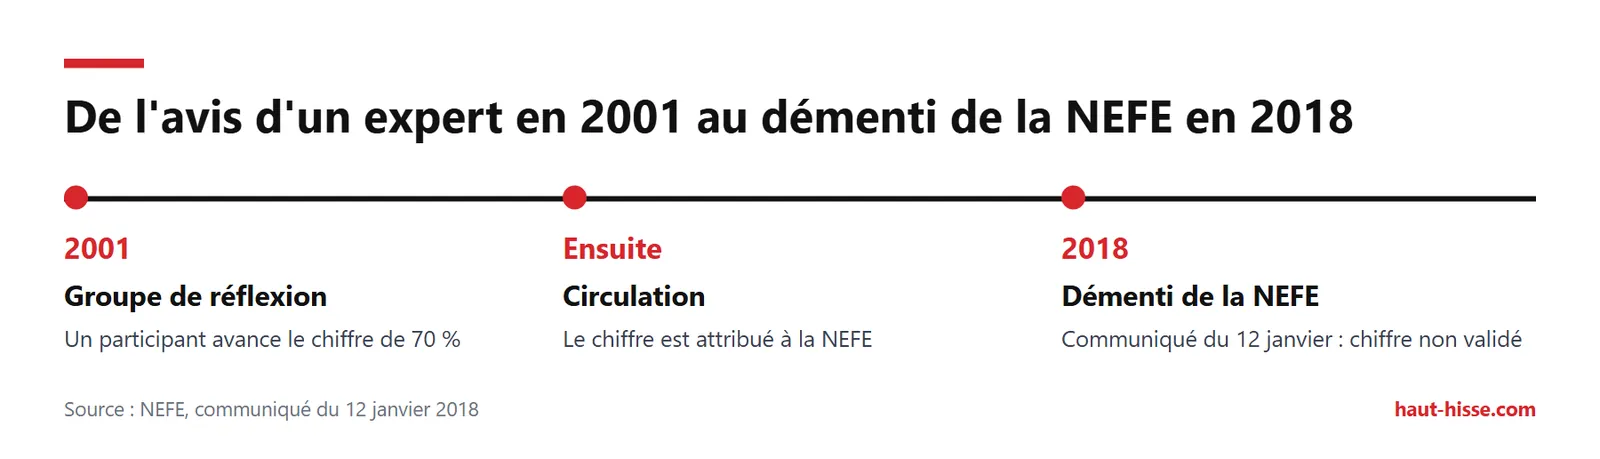
Selon la NEFE, la statistique vient d’un participant à un groupe de réflexion d’experts de 2001, qui l’a avancée sans aucune vérification de sa part. Elle a ensuite circulé comme si elle reposait sur une recherche de l’organisation.
Le démenti de la NEFE en 2018
Dans son communiqué du 12 janvier 2018, l’organisation américaine d’éducation financière est sans ambiguïté :
« This statistic is not backed by research from NEFE, nor can it be confirmed by the organization. » (NEFE, 2018)
Autrement dit, la statistique n’est pas appuyée par les recherches de la NEFE.
Démystifier la fausse statistique des 70 % attribuée à la NEFE
Le site LotteryUSA juge lui aussi ce chiffre douteux et reprend l’explication de la NEFE.
Le mythe survit pourtant dans les contenus francophones. Un blog immobilier suisse à vocation promotionnelle cite encore la NEFE pour des faillites à près de 70 % en cinq ans.
Trois niveaux méritent d’être distingués :
- Ce qui est démontré : le chiffre n’est pas validé.
- Ce qui est populaire : la légende d’une malédiction du jackpot.
- Ce qui reste à examiner : les cas réels de ruine, leurs causes et leur fréquence.
Les données sur le devenir des gagnants sont détaillées dans notre dossier sur ce que deviennent les gagnants du loto.
Combien de gagnants du loto finissent réellement ruinés ? Ce que disent les études
Les études économétriques n’établissent aucun taux de cet ordre. Elles montrent plutôt que de gros gains retardent la faillite chez les gagnants exposés, et que la ruine dépend surtout de la liquidité et du comportement de dépense.
L’étude de Floride
Scott Hankins, Mark Hoekstra et Paige Marta Skiba ont publié en 2011 une étude dans The Review of Economics and Statistics (vol. 93, n° 3, p. 961-969). Ils comparent des gagnants de la loterie de Floride ayant reçu, au hasard, entre 50 000 et 150 000 dollars à de petits gagnants. Leurs résultats tiennent en trois points :
- De tels transferts « only postpone bankruptcy rather than prevent it », c’est-à-dire qu’ils ne font que repousser la faillite.
- Parmi les gros gagnants qui ont tout de même fait faillite, le patrimoine net et la dette non garantie étaient similaires à ceux des petits gagnants.
- Les auteurs concluent qu’un scepticisme sur l’effet à long terme des transferts d’argent liquide peut être justifié.
La portée est précise : il s’agit de gains de taille moyenne, dans une seule population, celle de la Floride. L’étude ne mesure pas le sort des gagnants de jackpots de plusieurs millions.
Les autres travaux et la vidéo qui les résume
Une étude suédoise de Lindqvist, Östling et Cesarini, aux procédures préenregistrées, interroge des gagnants 5 à 22 ans après leur gain. Elle porte sur la satisfaction de vie, pas sur les faillites.
Dans sa vidéo « How a Lottery Win Might Change You! », Patrick Boyle oppose les anecdotes de ruine aux études académiques et démonte le mythe des faillites massives.
Le tableau suivant compile le mythe de la faillite massive et les résultats des études de Floride, de Norvège et de Suède, avec la portée et les limites de chaque chiffre.
| Affirmation courante | Ce que dit la source | Portée et limites |
|---|---|---|
| 70 % de faillites en 5 ans | NEFE (2018) : statistique non étayée par ses recherches, issue d’un groupe de réflexion de 2001 | L’absence de preuve ne démontre pas le contraire |
| Les gros gains ne protègent pas de la faillite | Floride (Hankins, Hoekstra, Skiba, 2011) : faillite retardée, pas évitée ; gros gagnants en faillite proches des petits en patrimoine net et dette | Gains de 50 000 à 150 000 dollars, population de Floride |
| La dépense culmine l’année du gain | Norvège (Fagereng, Holm, Natvik, 2016) : 0,35 en moyenne l’année du gain, puis forte baisse | Mesure des dépenses, pas des faillites |
| La satisfaction de vie augmente durablement | Suède (Lindqvist, Östling, Cesarini, 2020) : hausse durable, sans érosion sur plus de dix ans | Effets nettement plus faibles sur le bonheur et la santé mentale |
Comptabilité mentale et dépenses : pourquoi les gagnants du loto finissent ruinés pour certains
La comptabilité mentale est la tendance à ranger l’argent dans des catégories subjectives. Elle peut faire traiter un gain comme de l’argent « à part », donc plus facile à dépenser. Les données norvégiennes montrent un pic de dépense l’année du gain.
Comptabilité mentale : comment elle pousse à dilapider un jackpot
Un salaire est pensé comme de l’argent « sérieux », réservé aux loyers et aux factures. Un gain de loterie, lui, tombe dans une case « bonus » ou « chance », moins surveillée. Ce mécanisme est plausible, mais sa portée pour les gagnants de loterie n’est pas mesurée directement : aucune des études citées ici ne teste la comptabilité mentale elle-même. Les mêmes biais de perception expliquent d’ailleurs pourquoi les prix finissent en 99.
Ce que mesurent les économistes norvégiens Fagereng, Holm et Natvik, dans un document de travail de Statistics Norway (SSB) du 30 novembre 2016, c’est la propension marginale à consommer (MPC) : la part d’un euro supplémentaire qui est dépensée. Leurs résultats :
- La MPC culmine l’année du gain, avec une estimation moyenne de 0,35, puis retombe nettement.
- La part dépensée varie uniquement avec le montant gagné et les actifs liquides.
- La propension des 25 % de gagnants les plus petits est deux fois plus élevée que celle des 25 % qui gagnent le plus.
À titre d’illustration, et selon ce même document de travail, une propension de 0,35 appliquée à un gain de 100 000 € correspond à 35 000 € dépensés dans l’année, en moyenne. Le montant est hypothétique, le calcul seul est tiré de l’étude.
Syndrome de la richesse soudaine : ce qui relève de l’hypothèse
L’expression « syndrome de la richesse soudaine » circule dans la presse et le langage courant. Ce n’est pas un diagnostic établi. Elle désigne l’idée qu’un gain brutal provoque excitation, sentiment d’abondance et baisse de vigilance. C’est une hypothèse, pas un résultat.
La limite est nette. Les données norvégiennes portent sur les dépenses d’un seul pays, et aucun lien n’y est démontré avec la faillite. Un pic de dépense la première année peut aussi traduire un remboursement de dettes ou un achat longtemps différé.
Entourage, style de vie, investissements illiquides : les autres pièges
Trois pièges se combinent souvent : les sollicitations de l’entourage, l’inflation du style de vie et l’immobilisation du capital dans des actifs difficiles à revendre. Seul le dernier s’appuie ici sur des données chiffrées.
Pression de l’entourage
Dons, prêts, attentes familiales : la sollicitation des proches est un mécanisme plausible et souvent décrit par la presse. Aucun pourcentage fiable ne mesure toutefois son poids dans les cas de ruine. Il faut donc la traiter comme une hypothèse de travail, pas comme une cause démontrée.
Dépenses de style de vie
Un niveau de vie relevé crée des charges récurrentes :
- logement plus cher ;
- véhicules ;
- abonnements ;
- entretien.
Ces dépenses durent bien après l’année du gain. Le mécanisme est détaillé dans notre analyse sur le coût réel du luxe, sans chiffre propre aux gagnants de loterie.
Investissements illiquides
Un actif illiquide est un bien qu’on ne peut pas transformer rapidement en argent sans perte ou sans délai. Les auteurs norvégiens notent que beaucoup de ménages sont riches mais détiennent surtout des actifs illiquides et dépensent beaucoup. Pour eux, la liquidité compte plus que la richesse totale.
Exemple pédagogique : un capital placé dans un commerce ou un bien immobilier ne peut pas couvrir une dépense imprévue sans vente. Le gagnant paraît riche sur le papier, mais manque de trésorerie le jour où une facture arrive. La part des faillites liées à des commerces ou à de l’immobilier n’est pas chiffrée à ce jour.
Absence de culture financière
L’étude de Floride suggère que le patrimoine net et la dette comptent plus que le montant du gain : les gros gagnants qui font faillite ressemblent aux petits gagnants sur ces deux points. Il s’agit d’une association, pas d’un lien de causalité démontré. La culture financière n’est pas mesurée en tant que telle.
Ce qui distingue ceux qui s’effondrent de ceux qui durent
Les données disponibles pointent la liquidité, le montant du gain rapporté à la situation de départ et les habitudes de dépense, plus que la chance ou une prétendue malédiction.
En Norvège, le montant et les actifs liquides expliquent à eux seuls la part dépensée. En Floride, les gagnants qui font faillite ressemblent aux petits gagnants en patrimoine net et en dette. Le tableau ci-dessous présente ces mécanismes sous forme de « si… alors… », sans valeur de conseil.
| Situation | Risque observé dans les données | Limite de la preuve |
|---|---|---|
| Capital surtout illiquide | Les ménages riches mais illiquides ont une propension à dépenser élevée (Norvège) | Mesure des dépenses, pas des faillites |
| Patrimoine net faible et dette non garantie | Les gros gagnants en faillite ont un profil proche des petits gagnants (Floride) | Association, pas cause démontrée |
| Gain modeste par rapport aux besoins | Les plus petits gains sont dépensés deux fois plus, proportionnellement (Norvège) | Données d’un seul pays |
Pour évaluer une affirmation sur la « ruine des gagnants », la démarche suivante permet de trier ce qui est établi de ce qui ne l’est pas :
- Identifier la source primaire du chiffre (étude, institution, date) et vérifier qu’elle existe.
- Repérer ce qui est réellement mesuré : faillite, dépense, satisfaction de vie ou revenus du travail.
- Noter la population et la taille des gains étudiés (Floride, Norvège, Suède).
- Distinguer l’association observée de la cause démontrée.
- Écarter les contenus promotionnels qui reprennent le chiffre sans source primaire.
Aucune étude présentée ici ne mesure l’effet d’un accompagnement ou d’un conseiller sur la préservation d’un gain. Ce tableau décrit des mécanismes, pas une marche à suivre. Pour toute décision, un professionnel agréé et un notaire connaissent votre situation, et les mises en garde de l’Autorité des marchés financiers (AMF) rappellent les risques des placements.
Comment la FDJ accompagne-t-elle les gagnants du Loto ?
Selon une synthèse non officielle publiée par un blog immobilier, la Française des Jeux (FDJ) contacte les gagnants via son service Grands Gagnants dès 500 000 € et propose un suivi facultatif gratuit au-delà d’un million d’euros. Ces seuils sont à vérifier sur fdj.fr.
Cette information n’est pas confirmée par une page officielle. D’après la même synthèse, le dispositif se présenterait ainsi :
- Seuil de contact : 500 000 €, par le service Grands Gagnants.
- Seuil d’accompagnement : à partir de 1 M€, selon cette même synthèse, dont le chiffre reste à vérifier sur fdj.fr.
- Contenu : ateliers patrimoine et notariat, facultatifs et gratuits.
- Format : suivi collectif sur cinq ans, avec environ une vingtaine d’ateliers par an.
Aucune étude citée ne mesure l’effet de ce dispositif sur la préservation du capital. En Belgique ou au Québec, l’imposition et le versement des gains diffèrent : ils se vérifient auprès des sources officielles locales.
Bien-être des gagnants du loto : sont-ils plus heureux après leur gain ?
Des gagnants suédois de gros lots déclarent une satisfaction de vie plus élevée pendant plus de dix ans, mais l’effet sur le bonheur et la santé mentale est nettement plus faible.
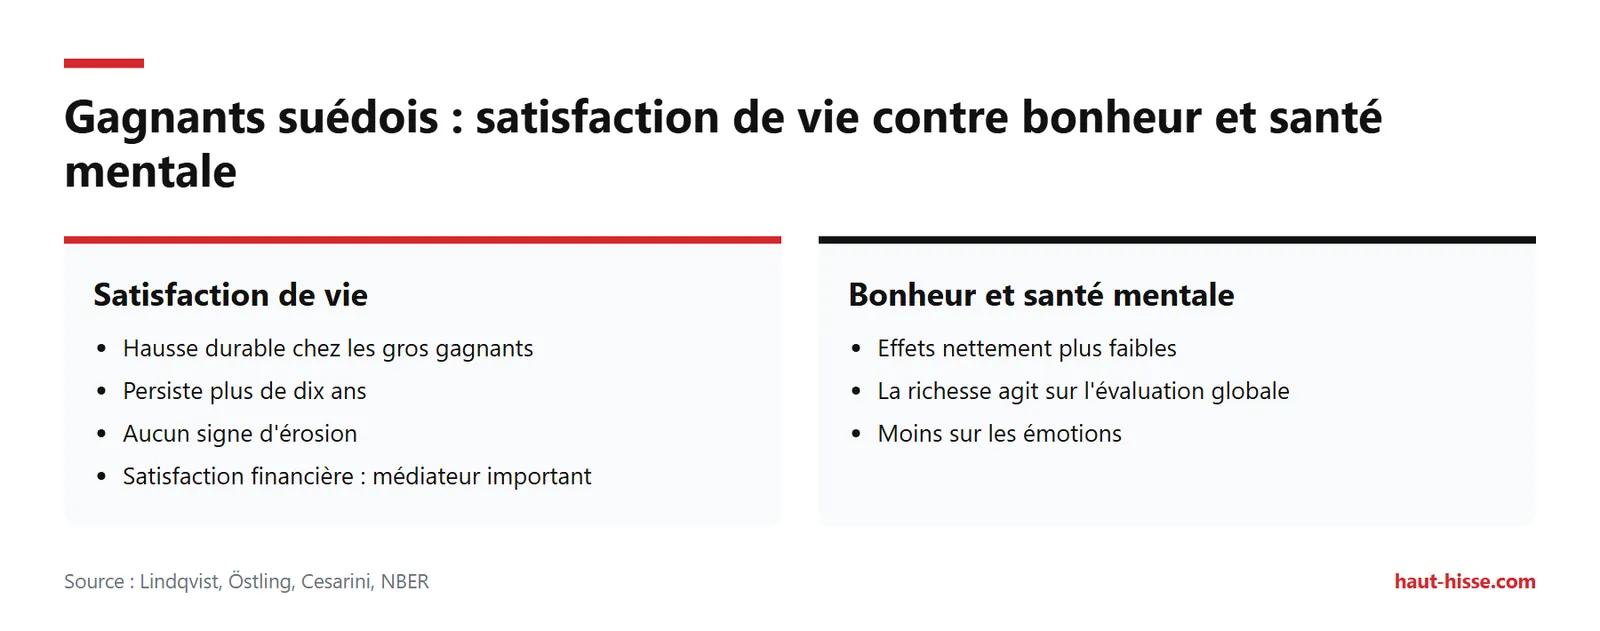
Lindqvist, Östling et Cesarini ont publié leur étude en document de travail du NBER en 2018, puis dans The Review of Economic Studies (2020, vol. 87, n° 6, p. 2703-2726). Leurs principaux résultats :
- Les gros gagnants connaissent des hausses durables de leur satisfaction de vie globale, « that persist for over a decade and show no evidence of dissipating with time ».
- Les effets sur le bonheur et la santé mentale sont significativement plus petits : la richesse agit davantage sur l’évaluation globale de sa vie que sur les émotions.
- La satisfaction financière est identifiée comme un médiateur important de cette hausse.
Une couverture de LotteryUSA évoque plus de 3 300 gagnants interrogés 5 à 22 ans après leur gain. Ce chiffre vient de ce site secondaire, pas de la page du NBER.
Le travail change aussi. Une étude suédoise sur 249 278 joueurs de 21 à 64 ans, dont les revenus sont suivis de 1991 à 2010, résumée par J-PAL, montre une baisse modérée mais persistante des revenus du travail. Les gagnants mariés réduisent plus que leur conjoint : 0,981 SEK par 100 SEK gagnées, contre 0,458 SEK pour le conjoint.
Un contre-exemple utile : être plus satisfait de sa vie n’empêche pas certains gagnants de connaître des difficultés financières. Ces études mesurent des moyennes et des dimensions différentes, ce qui explique que le bien-être et la fragilité financière puissent coexister.
Questions fréquentes
Qu’est-ce que le syndrome de la richesse soudaine ?
C’est une expression populaire, pas un diagnostic établi. Elle décrit l’idée qu’un gain brutal provoque excitation, sentiment d’abondance et baisse de vigilance financière. Cette explication reste une hypothèse : les études sur les gagnants mesurent des dépenses, des faillites ou la satisfaction de vie, pas ce syndrome.
Que font les gagnants du loto de leur argent ?
Cela dépend du pays et du gain. En Norvège, la dépense culmine l’année du gain puis retombe nettement. En Suède, les revenus du travail baissent modérément mais durablement. Ces études mesurent des comportements moyens, pas l’usage détaillé de chaque gain.
Les faillites de gagnants viennent-elles surtout de commerces ou d’investissements immobiliers ?
Aucune donnée établie ne le démontre. L’idée repose sur un mécanisme plausible : un capital immobilisé ne couvre pas une dépense imprévue sans vente. Les travaux norvégiens soulignent que la liquidité compte plus que la richesse totale.
Comment ces articles sont préparés : notre politique éditoriale

