


Publié le · Mis à jour le
Savoir comment discipliner sa vie consiste moins à renforcer sa volonté qu’à concevoir un environnement où le bon comportement devient le plus simple : réduire les frictions, automatiser les décisions répétitives et fixer des règles « si… alors ». Cette approche ménage l’énergie mentale et vaut aussi bien pour le quotidien que pour le budget.
Savoir comment discipliner sa vie ne suffit pas à le faire : selon l’enquête OCDE/Banque de France de juin 2023, 76 % des Français disent suivre leurs finances, pourtant 37 % ont été à découvert dans les 12 derniers mois, et seuls 45 % se fixent des objectifs financiers à long terme. Ce guide examine les limites de la volonté, l’architecture du choix, les plans si-alors, l’automatisation de l’épargne, la durée réelle d’une habitude, la reprise après un faux départ et ce qu’un budget ne couvre pas.
À retenir
- Les personnes à forte maîtrise de soi s’appuient davantage sur des habitudes que sur l’effort ponctuel, selon Galla et Duckworth (2015).
- Former une habitude prend en moyenne environ 66 jours, avec des écarts de 18 à 254 jours prédits, selon Lally et al. (2010).
- Une règle « si… alors » a un effet moyen à fort sur l’atteinte des objectifs d’après une méta-analyse de 2006.
- Le surendettement s’explique surtout par des événements de vie imprévus, selon la Banque de France : un budget ne protège pas de tout.
Comment discipliner sa vie si la volonté seule ne suffit pas ?
La volonté seule est une base fragile : les personnes disciplinées s’appuient davantage sur des habitudes, et l’image d’une volonté qui se vide comme un réservoir a été fragilisée par une réplication à grande échelle. Deux mécanismes aident à comprendre ces difficultés : la place trop grande accordée à l’effort ponctuel et le biais du présent.
Les limites de la volonté seule
Galla et Duckworth ont mené six études auprès de 2 274 participants (2015). Leur conclusion : une bonne maîtrise de soi passe par des habitudes bénéfiques plutôt que par l’inhibition volontaire d’efforts ponctuels. Les personnes disciplinées ne luttent pas plus fort ; elles se placent dans des situations où elles luttent moins.
Il faut mesurer la portée de ce résultat :
- les corrélations sont modestes : r = 0,31 entre maîtrise de soi et automaticité des habitudes d’étude, r = 0,33 pour la méditation ;
- elles ne prouvent pas de causalité ;
- elles reposent sur des déclarations des participants.
L’« épuisement de l’ego » désigne l’idée que l’effort de maîtrise de soi consomme une ressource limitée, qui s’épuiserait au fil de la journée. Ce que dit la réplication :
- Le test : une réplication préenregistrée dans 23 laboratoires (N = 2 141) ;
- Le résultat : un effet quasi nul (d = 0,04) ;
- La portée : elle a testé un protocole standardisé, pas la tâche originale ;
- La conclusion : le modèle du réservoir est fragilisé, mais la valeur des habitudes n’est pas remise en cause.
Le biais du présent : pourquoi l’effort et l’épargne sont repoussés
Le biais du présent consiste à surpondérer la récompense immédiate par rapport à celle qui arrive plus tard. O’Donoghue et Rabin (1999), dans l’American Economic Review, montrent que les agents « naïfs » procrastinent les activités à coût immédiat, comme épargner ou trier ses comptes, et agissent trop tôt sur celles dont la récompense est immédiate.
Reconnaître son biais réduit la procrastination, selon les mêmes auteurs, mais peut accroître les actions prématurées sur les plaisirs immédiats. Se savoir impatient n’immunise pas contre l’achat du jour. D’où l’intérêt de règles et de systèmes extérieurs plutôt que de bonnes résolutions.
Cette même enquête OCDE/Banque de France note d’ailleurs une orientation persistante vers le court terme : dépenser plutôt qu’épargner. Ces arbitrages ont des conséquences en chaîne, que décrit notre article sur les effets de second ordre de nos décisions.
Une croyance populaire mérite d’être écartée : « noter ses objectifs augmente de 42 % les chances de réussir ». Cette affirmation, que reprend par exemple une page française sur l’autodiscipline, repose sur une source peu robuste. Mieux vaut ne pas s’y fier, pas plus qu’aux recettes de la pensée positive que passe en revue notre article sur les secrets de la pensée positive de Napoleon Hill.
Architecture du choix et friction : comment rendre le bon comportement facile
L’architecture du choix consiste à organiser l’environnement de décision pour que l’option souhaitée demande le moins d’effort possible. La friction, c’est l’effort ajouté à un geste, qui en réduit la fréquence.
Le mécanisme repose sur l’inertie : face à un choix, l’option par défaut l’emporte souvent. Richard Thaler le résume dans le Chicago Booth Review : si le salarié doit renvoyer un formulaire par courrier, la participation chute. Une seule étape supplémentaire suffit à décourager une partie des gens.
Madrian et Shea en offrent une preuve par l’exemple. Leur étude (QJE, 2001) porte sur un grand employeur américain qui est passé de l’inscription volontaire (opt-in) à l’inscription automatique (opt-out) à un plan 401(k), un dispositif américain d’épargne-retraite d’entreprise. Les conditions économiques n’ont pas changé, et la participation a nettement augmenté.
Le défaut a pourtant ses limites. Beaucoup de nouveaux salariés ont conservé le taux et l’allocation par défaut, qui peuvent ne pas leur convenir. Le défaut est un levier, pas une garantie, et ce contexte américain ne se transpose pas tel quel aux produits français.
Le mécanisme fonctionne dans les deux sens. Voici des illustrations, sans prétention chiffrée :
- ajouter de la friction aux comportements indésirables : supprimer les cartes bancaires enregistrées sur les sites marchands, désinstaller les applications d’achat, se déconnecter après chaque session ;
- retirer de la friction aux bons comportements : programmer un virement, préparer sa tenue de sport la veille.
Les tentations de dépense impulsive exploitent la même logique. Le prix en « 99 » en est un exemple classique : notre article sur pourquoi les prix finissent en 99 détaille ce piège de décision.
Sur r/getdisciplined, andrewranzinger propose de rendre l’action « stupidement facile » et de la répéter chaque jour.
Plans si-alors : qu’est-ce qu’une intention d’implémentation ?
Une intention d’implémentation est un plan « si telle situation, alors tel comportement » qui précise quand, où et comment agir. Une méta-analyse de 2006 lui attribue un effet moyen à fort sur l’atteinte des objectifs.
Cette méta-analyse, signée Gollwitzer et Sheeran (Advances in Experimental Social Psychology, 94 tests indépendants), propose deux mécanismes :
- l’occasion d’agir devient plus accessible mentalement : on la remarque ;
- la réponse orientée vers le but est automatisée : on n’a plus à délibérer au moment venu.
Il ne faut toutefois pas retenir un chiffre unique. Une méta-analyse plus récente (Sheeran, Listrom et Gollwitzer, 2025 ; 642 tests) rapporte des effets de d = 0,27 à d = 0,66 selon le type de résultat : cognitif, affectif ou comportemental.
Comment formuler une règle si-alors
Une bonne règle tient en trois blocs :
- Un déclencheur précis : un événement observable, pas une intention vague (« quand mon salaire est versé », plutôt que « dès que possible »).
- Une action minuscule : un geste qui prend moins de deux minutes.
- Un lieu ou un moment : le cadre dans lequel le geste a lieu.
Deux exemples français, présentés comme des illustrations et non comme des seuils validés par une étude :
- « Si mon salaire est versé, alors je lance le virement vers l’épargne le même jour. »
- « Si je suis tenté par un achat non prévu, alors j’attends un délai fixé à l’avance avant de l’ajouter au panier. »
Les plans vagues (« je ferai plus attention ») échouent parce qu’aucun moment précis ne les déclenche. C’est aussi la réponse à la question de la discipline sans motivation : la règle déclenche l’action sans attendre l’envie. Le « si » fait le travail que la motivation ne ferait pas.
Dans sa vidéo « How to Be Effortlessly Disciplined: 5 Mindset Shifts », Ali Abdaal présente cinq méthodes issues de la recherche, dont les intentions d’implémentation, plutôt que la volonté brute.
Automatiser l’épargne : comment épargner chaque mois sans y penser ?
Automatiser l’épargne revient à transformer une décision mensuelle coûteuse en réglage unique. Les expériences de Save More Tomorrow et des comptes à engagement montrent des effets importants, avec des limites de contexte.
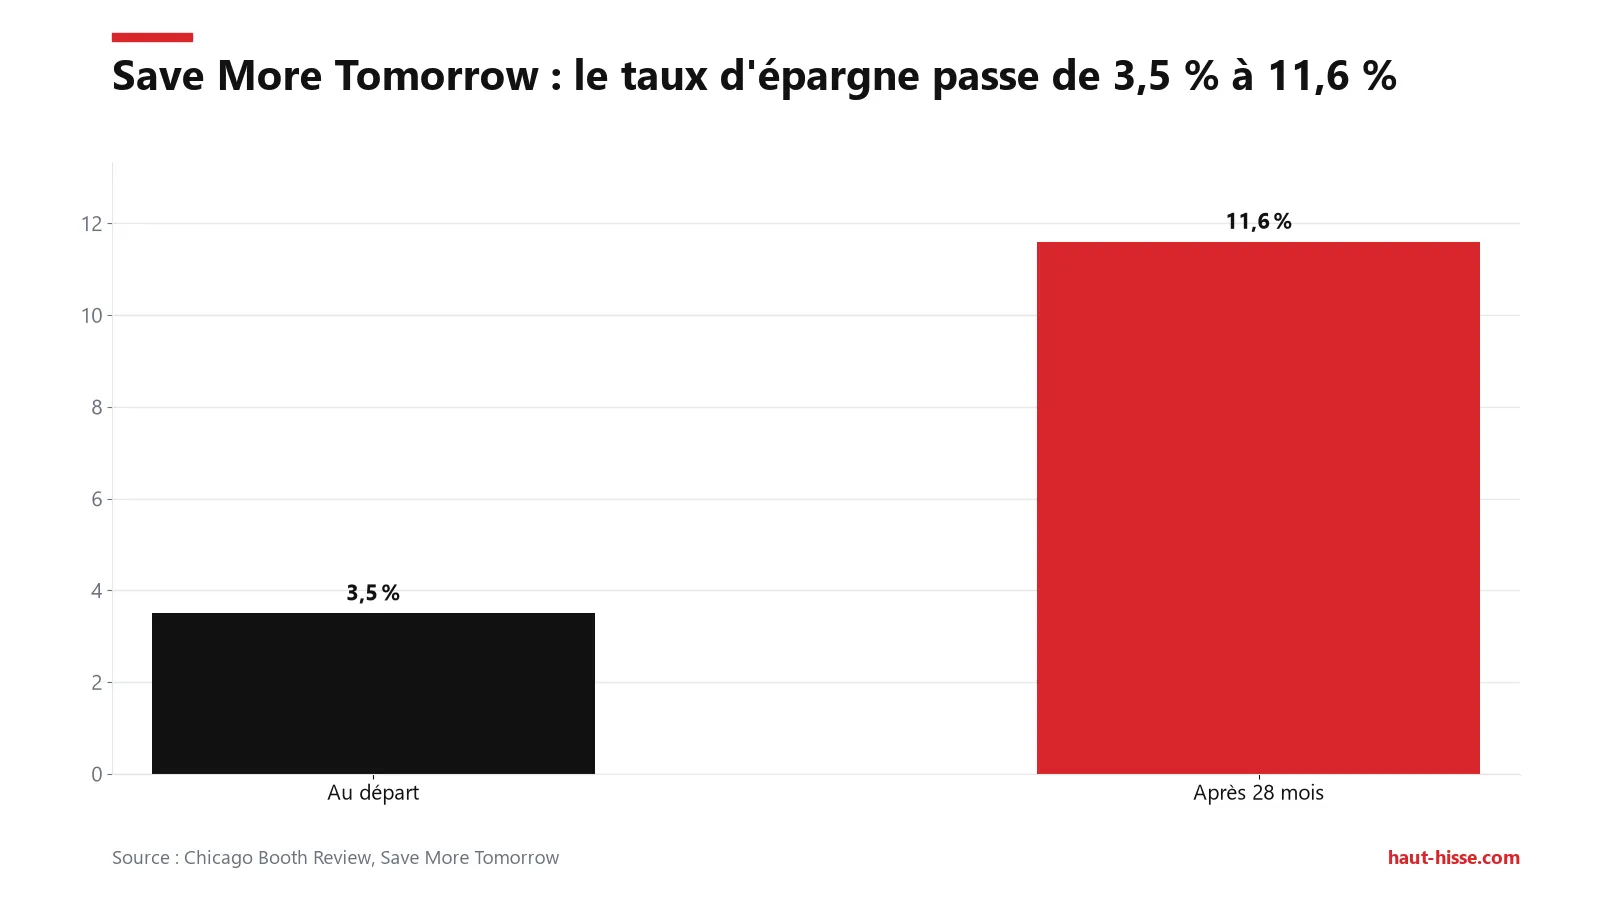
Dans le programme Save More Tomorrow (SMarT), conçu par Thaler et Benartzi, les hausses du taux d’épargne sont programmées à l’avance et coïncident avec les augmentations de salaire. D’après Thaler dans le Chicago Booth Review, la première hausse intervenait environ trois mois après la proposition. Le salarié ne voit jamais son salaire net baisser.
Selon le Chicago Booth Review (2004), la première mise en œuvre (1998, entreprise manufacturière de taille moyenne) donne les résultats suivants :
- Taux d’épargne moyen : de 3,5 % à 11,6 % en 28 mois ;
- Adhésion : sur 207 salariés qui refusaient un effort immédiat de 5 %, 162 (78 %) ont rejoint le programme progressif ;
- Maintien : 98 % sont restés après deux hausses de salaire et 80 % après trois.
Le compte à engagement, qui restreint les retraits, a été testé aux Philippines. Dans l’étude d’Ashraf, Karlan et Yin (2006) :
- 202 clients sur 710 invités (28,4 %) ont ouvert le compte ;
- après douze mois, les soldes du groupe traité avaient augmenté de 81 points de pourcentage de plus que ceux du groupe témoin.
Le tableau ci-dessous compare les leviers et leurs limites.
| Levier | Ce que montre l’étude | Limite |
|---|---|---|
| Inscription par défaut (Madrian et Shea) | Participation nettement plus élevée à l’inscription automatique | Beaucoup conservent taux et allocation par défaut ; contexte américain |
| Hausse programmée liée aux augmentations (SMarT) | Hausse nette du taux d’épargne moyen sur 28 mois | Une seule entreprise lors de la première mise en œuvre |
| Compte à engagement (Ashraf et al.) | Forte hausse des soldes dans le groupe invité à ouvrir le compte | Moins de 3 clients sur 10 acceptent ; terrain philippin |
| Plan si-alors de virement | Applique le mécanisme des intentions d’implémentation | Exemple d’application, sans mesure propre |
Ces résultats ne se transposent pas mécaniquement à un salarié français, et rien ne garantit un gain. Bloquer de l’argent peut aussi nuire à la liquidité : on risque de ne pas pouvoir y accéder en cas de besoin. Le principe transposable, sans conseil personnalisé, est que l’épargne fonctionne mieux quand elle est prélevée avant d’être vue. Chacun peut le comparer à ses propres frictions : combien d’étapes séparent aujourd’hui son salaire de son épargne ?
Combien de temps faut-il pour discipliner sa vie et créer une habitude ?
Aucune durée fixe n’existe. Dans l’étude de référence de Lally et al. (2010), l’automaticité maximale était atteinte en moyenne en environ 66 jours, avec des écarts de 18 à 254 jours prédits.
Le protocole : selon le résumé de la British Psychological Society, 96 volontaires ont répété un comportement quotidien et 82 ont terminé les 84 jours de suivi. L’article est paru dans l’European Journal of Social Psychology, 40(6), 998-1009.
Cette étude ne confirme pas le mythe des « 21 » ou « 30 jours ». Le chiffre de 254 jours est une projection : l’étude ne durait que 84 jours, et environ la moitié des participants n’avaient pas atteint un score d’automaticité suffisant à la fin.
Deux autres résultats sont utiles :
- un oubli isolé n’a pas d’effet notable, alors que de nombreux oublis répétés réduisent l’automaticité maximale atteinte ;
- l’exercice physique a pris environ 1,5 fois plus de temps à plafonner que les comportements alimentaires ou de boisson.
Limite : l’automaticité était auto-déclarée.
Quelques rituels simples aident à ancrer une routine :
- accrocher le nouveau geste à un repère existant (le café du matin, le retour du travail) ;
- le rendre minuscule au départ ;
- le répéter dans le même contexte.
Conséquence pratique : prévoir une marge de plusieurs mois plutôt que se juger sur un calendrier de 21 jours.
Comment discipliner son budget au quotidien, étape par étape ?
Un budget discipliné repose sur un suivi simple des dépenses, des règles automatiques et un point régulier. Le suivi seul ne suffit pas, comme le montrent les enquêtes françaises.
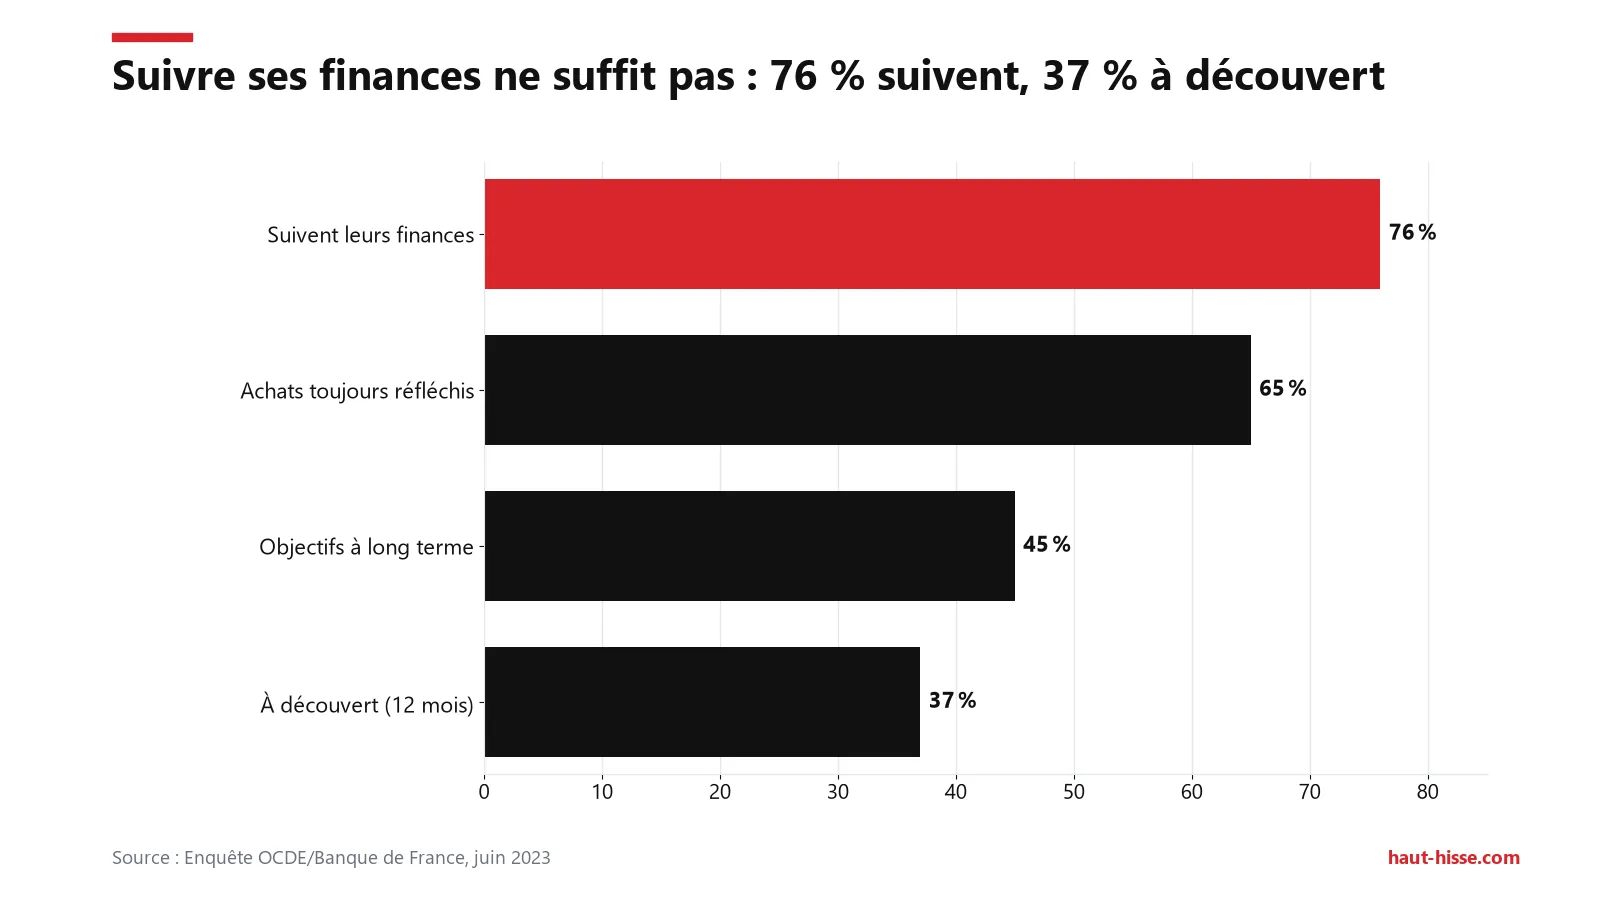
Menée auprès d’environ 2 200 adultes, l’enquête OCDE/Banque de France de juin 2023 dresse un constat contrasté :
| Ce que déclarent les adultes (juin 2023) | Part |
|---|---|
| Suivent leurs finances | 76 % |
| Disent que leurs achats sont toujours réfléchis | 65 % |
| Ont été à découvert dans les 12 derniers mois | 37 % |
| Ont eu du mal à boucler leurs fins de mois | 39 % |
| Ne pourraient pas couvrir une dépense imprévue égale à un mois de revenu sans emprunter ni aide | 25 % |
| Ont épargné sur un livret dans les 12 derniers mois | 51 % |
Le score de culture financière est de 12,45/20, ce qui place la France au 14e rang sur 39 pays de l’OCDE.
Voici une séquence d’étapes qui applique les mécanismes vus plus haut :
- Relever ses dépenses sur un à trois mois, sans les juger.
- Distinguer les dépenses fixes, variables et les envies.
- Programmer les virements d’épargne le jour du salaire, pour que l’argent soit prélevé avant d’être vu.
- Ajouter une règle si-alors contre l’achat impulsif, comme le délai d’attente évoqué plus haut.
- Retirer les frictions de paiement qui facilitent les dépenses, par exemple les cartes enregistrées.
- Fixer un point budgétaire court et régulier, à date fixe.
Pour « arrêter de dépenser trop », la réponse tient donc au mécanisme (friction, délai, automatisation) plutôt qu’à un montant ou à un produit. Le bon niveau d’épargne dépend de chaque situation, et aucun seuil universel ne ressort de ces travaux.
Comment discipliner sa vie après une rechute ou un faux départ ?
Une rechute isolée change peu le résultat à long terme : ce sont les oublis nombreux et répétés qui érodent l’habitude. D’où l’intérêt d’un plan de reprise sans culpabilité, qui s’appuie sur l’effet nouveau départ.
Les données de Lally et al. vont dans ce sens : manquer une occasion n’a pas d’effet notable sur la formation de l’habitude, alors que de nombreux oublis réduisent l’automaticité maximale. Un faux départ n’est donc pas un échec, tant qu’il ne se répète pas indéfiniment.
L’effet nouveau départ (fresh start effect) désigne la hausse de motivation après un repère temporel. Dai, Milkman et Riis (Management Science, 2014) montrent que ces trois indicateurs augmentent après le début d’une semaine, d’un mois, d’une année ou après un anniversaire :
- les fréquentations de salles de sport ;
- les recherches Google « diet » ;
- les engagements d’objectifs.
Une limite : cet effet décrit une hausse de motivation, pas une garantie de persévérance. L’article de Penn Today (2018), où Katherine Milkman décrit le concept comme une motivation accrue après des dates socialement marquantes, ne donne d’ailleurs aucun chiffre.
Un plan de rechute tient en trois temps :
- repérer le déclencheur sans jugement (fatigue, déplacement, fin de mois tendue) ;
- réduire le comportement à sa version minimale ;
- fixer la reprise au prochain repère, comme le lundi ou le début du mois.
On peut en faire une règle si-alors : « Si je saute deux jours, alors je reprends au plus petit palier le jour suivant. » Quand la motivation baisse, la règle et l’automatisation prennent le relais, sans qu’il faille attendre le retour de l’envie.
Épargne de précaution et chocs de vie : ce qu’un budget discipliné ne règle pas
Un budget bien tenu ne protège pas des chocs de vie. Selon la Banque de France, le surendettement s’explique surtout par des événements imprévus (perte d’emploi, séparation, santé), et non par la seule gestion budgétaire.
Dans sa typologie du surendettement, la Banque de France établit le bilan suivant pour 2025 :
| Indicateur (France métropolitaine, 2025) | Valeur |
|---|---|
| Dossiers de surendettement déposés | 148 013 (+9,8 % sur un an) |
| Part de premiers dépôts | environ 66 % |
| Endettement total des ménages concernés | environ 5 milliards d’euros (+11,1 %) |
| Part du crédit à la consommation dans cette dette | 44 % |
| Personnes surendettées sous le seuil de pauvreté | 62 % |
Côté ménages en général, l’enquête OCDE/Banque de France de 2023 va dans le même sens : 25 % des adultes ne pourraient pas couvrir une dépense imprévue égale à un mois de revenu sans emprunter ni aide.
Le message n’est pas culpabilisant. Un fonds de réserve compte, mais la discipline a des limites structurelles : revenus faibles, aléas, ruptures de situation. Se discipliner ne remplace pas une marge de sécurité, et l’absence de marge ne prouve pas un défaut de caractère.
L’automatisation décrite plus haut peut aussi alimenter cette réserve : un virement programmé le jour du salaire suit la même logique. Aucun rendement n’est promis, et les placements comportent des risques, dont celui de perte en capital. Le montant adéquat d’une épargne de précaution dépend de la situation de chacun et ne se fixe pas par une règle générale.
Questions fréquentes
Quelle différence entre motivation et discipline ?
La motivation est une envie d’agir, qui varie selon l’humeur et les circonstances. La discipline désigne la capacité à agir malgré cette variation. Elle repose moins sur l’effort répété que sur des habitudes, des règles et un environnement qui rendent l’action simple.
Comment se discipliner quand on n’a aucune motivation ?
Il faut déconnecter l’action de l’envie. Une règle si-alors déclenche le geste à un moment précis, quel que soit l’état d’esprit. Rendre ce geste minuscule, par exemple deux minutes, réduit l’effort initial et limite le risque de remettre à plus tard.
Comment réduire les tentations de dépense impulsive ?
Ajoutez de la friction entre l’envie et le paiement : supprimez les cartes enregistrées, désinstallez les applications d’achat, imposez-vous un délai d’attente avant de valider un panier. Chaque étape supplémentaire laisse à l’envie le temps de retomber.
Comment avoir de la discipline au quotidien sans s’épuiser ?
Limitez le nombre de décisions à prendre. Automatisez ce qui se répète (virements, rappels), fixez des règles si-alors et rendez les bons gestes faciles d’accès. L’effort se concentre alors sur la mise en place du système, pas sur chaque journée.
Comment ces articles sont préparés : notre politique éditoriale

