


Publié le
Comparer LOA ou crédit auto consiste à confronter deux coûts totaux, pas deux mensualités. La LOA (location avec option d’achat) est une location de voiture que le locataire peut racheter à l’échéance. Dans un comparatif de 60 Millions de consommateurs relayé en 2023, elle revient 17 à 19 % plus cher qu’un crédit classique.
Dans ce comparatif, la majoration du premier loyer n’est pas récupérée et la restitution peut ajouter des frais. Une mensualité basse attire l’œil. Elle ne dit rien de la somme versée au départ, de celle réclamée à la restitution, ni de la valeur de la voiture au terme du contrat. Or ces trois montants pèsent sur le prix payé au final. La suite chiffre l’écart avec un tableau et une grille à remplir à partir de votre propre contrat.
À retenir
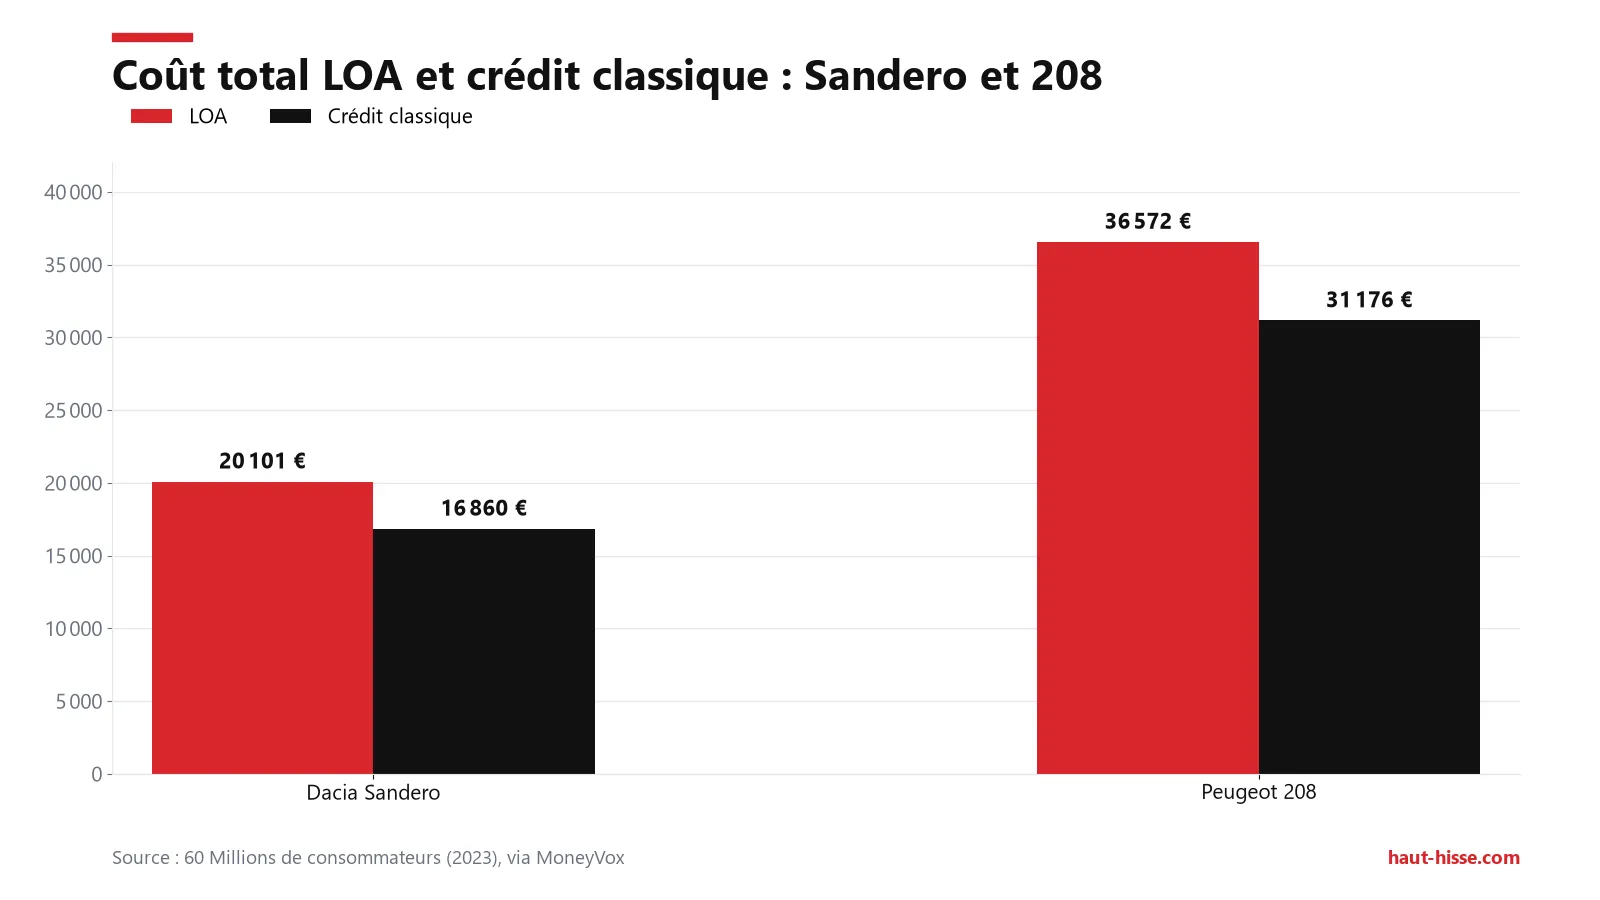
- Dans le comparatif de 60 Millions de consommateurs, la Dacia Sandero coûte 20 101 € en LOA contre 16 860 € en crédit (+19 %).
- Sans achat du véhicule, le premier loyer majoré n’est pas remboursé, contrairement au dépôt de garantie.
- Selon l’UFC-Que Choisir, environ un quart des locataires ont subi des frais de restitution contestés, 1 200 € en moyenne.
- Entre avril 2023 et juin 2024, la DGCCRF, autorité de contrôle de la consommation, a relevé des anomalies dans 50 % des 101 établissements contrôlés.
- L’ordonnance n° 2025-880 étend des protections du crédit à la consommation aux contrats de LOA à partir du 20 novembre 2026.
Pourquoi deux tiers des voitures neuves de particuliers passent par le leasing
En 2024, 66 % des voitures neuves immatriculées par des particuliers ont été financées par du leasing (LOA ou LLD), selon l’UFC-Que Choisir. Le terme « leasing » regroupe ici la LOA et la location longue durée (LLD), une location sans achat prévu. Le montage est devenu un réflexe d’achat, alors que son coût complet reste peu visible dans la mensualité affichée.
En avril 2026, la même association a publié une enquête menée auprès de 1 285 consommateurs, avec près de 1 000 témoignages. Environ un quart des locataires y signalent des frais de restitution contestés, d’un montant moyen de 1 200 €. Parmi ceux qui ont payé, 65 % jugent ces frais injustifiés. Ils arrivent à la fin du contrat, au moment où la mensualité attractive appartient déjà au passé.
MoneyVox cite 67 % pour la même année 2024. Les deux chiffres décrivent le même ordre de grandeur : deux voitures neuves de particuliers sur trois.
Côté financements, l’Association française des sociétés financières (ASF), citée par l’UFC-Que Choisir, donne pour 2024 un financement automobile de 10,8 milliards d’euros (+3 %). La LOA progresse de 7,4 %, les prêts personnels reculent de 28,5 %, et la LOA représente 9 financements de voitures neuves sur 10.
Selon la même source, les immatriculations neuves ont atteint 1,72 million, en recul de 3,2 %. Le financement a donc progressé sur un marché qui se contractait, et la LOA a gagné du terrain face au prêt personnel.
La mensualité affichée n’inclut pas toujours l’assurance, les pneus et parfois l’entretien. Selon MoneyVox, ces postes « peuvent représenter plusieurs dizaines d’euros supplémentaires chaque mois ». Multipliés par le nombre de mois du contrat, ils s’ajoutent à un loyer déjà présenté comme tout compris par certains lecteurs.
Une hypothèse d’analyse : une mensualité basse déplace l’attention du prix total vers le montant mensuel. Un petit prélèvement répété se ressent moins qu’une somme unique, un mécanisme proche de celui que nous abordons à propos de la carte bancaire face au liquide. Cette lecture ne prête d’intention à aucune marque ni à aucun prêteur : elle décrit un effet de présentation.
Les sections suivantes suivent l’ordre du contrat : ce que dit le droit, ce que devient l’apport, comment chiffrer l’ensemble, puis la restitution, l’option d’achat, la sortie anticipée et les recours.
Le créateur Ecki – News Auto pose la question de savoir si LLD et LOA sont « l’arnaque automobile du siècle ». Sa vidéo exprime un point de vue de créateur, pas une source chiffrée. Elle donne le ton du débat public.
LOA ou crédit : quelle différence juridique avec la LLD et le crédit classique ?
Juridiquement, la LOA est une location assortie d’une option d’achat que le locataire n’est pas obligé de lever, alors que le crédit classique finance directement un achat. Selon Service-Public.fr, le prix de l’option est fixé dès le départ : il correspond à la valeur du véhicule indiquée au contrat moins les sommes déjà versées, et le dépôt de garantie est déduit si vous achetez. Sur l’achat lui-même, la fiche est claire : « vous n’y êtes pas obligé ».
La LLD est une location sans achat prévu. La fiche de Service-Public sur la LOA précise les différences entre les deux formules.
Le cadre légal a changé en 2010. D’après la réponse du ministère de l’Économie publiée au Journal officiel le 28 mai 2024, la loi Lagarde du 1er juillet 2010 a mis fin aux contrats types imposés par la loi Scrivener de 1978. Les prêteurs rédigent donc leurs contrats avec plus de liberté. Ils restent tenus d’éviter les clauses abusives (articles L. 212-1 et suivants du Code de la consommation), c’est-à-dire celles qui créent un déséquilibre significatif au détriment du consommateur.
Le tableau ci-dessous compare les trois formules sur quatre points. La mention « selon le contrat » indique que la règle varie d’un prêteur à l’autre.
| Point | LOA | LLD | Crédit classique |
|---|---|---|---|
| Propriété du véhicule | Le bailleur reste propriétaire tant que l’option n’est pas levée | Le bailleur reste propriétaire, aucun achat prévu | L’emprunteur achète le véhicule dès le départ |
| Sort de l’apport | Premier loyer majoré perdu sans achat ; dépôt de garantie rendu, sauf retenues | Selon le contrat | L’apport éventuel réduit la somme empruntée |
| Obligation d’acheter à la fin | Non, l’option est facultative | Aucun achat prévu | Sans objet, l’achat est déjà fait |
| Sanction en cas de dégradation | Frais facturés au-delà de l’usure normale, selon le contrat ; garantie retenue en tout ou partie | Selon le contrat | Pas de facture de restitution ; l’état du véhicule pèse sur sa valeur de revente |
Ces règles sont françaises. La Belgique, le Québec et le Maroc ont leurs propres régimes et leurs propres régulateurs : les protections décrites ici sont à vérifier localement.
Le droit de rétractation de 14 jours en LOA
Le droit de rétractation en LOA est de 14 jours calendaires, exercé par lettre recommandée avec accusé de réception, sans motif ni pénalité, d’après Service-Public. « Calendaires » signifie que les week-ends et les jours fériés comptent. La lettre recommandée donne une preuve de la date d’envoi, ce qui compte si le prêteur conteste le respect du délai.
Des clauses qui restreignent ce droit en imposant un formulaire obligatoire ont été relevées par la Direction générale de la concurrence, de la consommation et de la répression des fraudes (DGCCRF). Une telle exigence limite une liberté que la loi présente comme sans condition de forme autre que la lettre recommandée.
Que devient le premier loyer majoré et l’apport versé au départ ?
D’après Service-Public.fr, le premier loyer majoré n’est pas remboursé si le locataire n’achète pas le véhicule, contrairement au dépôt de garantie. La part de l’apport qui correspond au premier loyer majoré est donc une dépense définitive en cas de restitution.
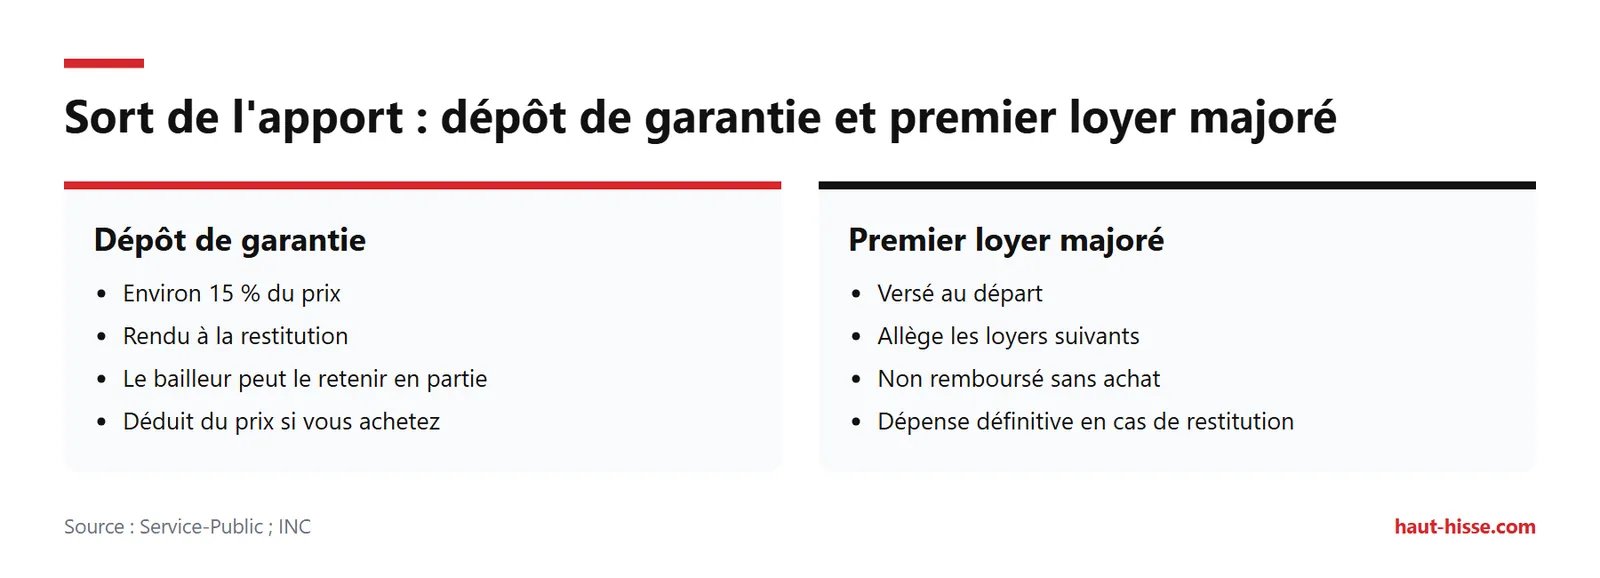
Selon l’Institut national de la consommation (INC), l’apport personnel du locataire se compose de deux éléments : le dépôt de garantie, d’environ 15 % du prix, et le premier loyer majoré. Les deux se versent au départ, mais ils n’ont pas le même destin.
Trois cas résument le sort de ces sommes :
- Restitution sans litige : le dépôt de garantie revient au locataire, le premier loyer majoré reste acquis au bailleur.
- Restitution avec frais : le bailleur peut garder tout ou partie de la garantie pour les kilomètres excédentaires, les dégradations ou le retard, et le premier loyer majoré est perdu.
- Levée de l’option : le dépôt de garantie est déduit du prix de rachat. Le premier loyer majoré a déjà allégé les loyers et la voiture devient la vôtre, donc l’apport n’est pas perdu de la même façon.
Le mécanisme est simple. Cette majoration allège les loyers suivants, mais ne crée aucun droit de propriété si le contrat est rendu. Elle déplace de l’argent de la mensualité vers le départ.
Une hypothèse de lecture : un loyer mensuel réduit par un premier loyer élevé agit comme un prix d’appel, ce chiffre accrocheur qui détourne le regard du reste. Le ressort ressemble à celui des prix qui finissent en 99, où un chiffre précis capte l’attention. Dans les deux cas, le prix global passe au second plan.
Un courtier, Elite-auto, range l’apport non remboursé parmi quatre pièges de la LOA. Il suggère de le garder pour la valeur résiduelle, c’est-à-dire la valeur estimée du véhicule en fin de contrat, si l’on veut acheter. C’est un avis de vendeur, tiré d’une page commerciale : il illustre l’argument sans le prouver.
Le contrat donne les deux montants qui comptent, le premier loyer majoré et le dépôt de garantie. Ce sont eux qui alimentent la grille de calcul de la section suivante.
LOA ou crédit auto : comment calculer le coût réel ?
Le coût réel d’une LOA additionne loyers, apport, option d’achat éventuelle et frais de restitution, à comparer au coût total d’un crédit amorti, c’est-à-dire remboursé jusqu’à son terme. Dans le comparatif de 60 Millions de consommateurs, l’écart mesuré va de 17 à 19 %.
La formule, pas à pas
- LOA sans achat : apport (premier loyer majoré + part du dépôt de garantie non rendue) + somme des loyers + frais de restitution + options hors loyer (assurance, pneus, entretien).
- LOA avec achat : apport + somme des loyers + prix de l’option. Reprenez le prix indiqué au contrat, après déduction du dépôt de garantie.
- Crédit : somme des mensualités + frais annexes − valeur de revente éventuelle.
- Comparaison : mettez en regard les totaux pour le même véhicule et la même durée de détention.
Ce que mesure le comparatif
Selon le comparatif de 60 Millions de consommateurs, une Dacia Sandero à 14 900 € comptant coûte 20 101 € en LOA contre 16 860 € en crédit classique, soit 3 241 € d’écart (+19 %). Une Peugeot 208 à 26 114 € coûte 36 572 € en LOA contre 31 176 € en crédit, soit 5 396 € d’écart (+17 %). La durée et l’apport du comparatif ne sont pas précisés, et ces chiffres datent de 2023 : ils servent de point de comparaison, pas de tarif actuel.
Le tableau compile ces écarts, les frais de restitution moyens de l’UFC-Que Choisir, le kilomètre excédentaire de l’INC et l’apport d’environ 15 %, avec la formule ci-dessus pour les relier. Le loyer hors assurance vient de MoneyVox.
| Poste | Montant ou règle | Qui le supporte | Source |
|---|---|---|---|
| Écart LOA/crédit, Dacia Sandero (14 900 € comptant) | 20 101 € contre 16 860 € : +3 241 € (+19 %) | Locataire | 60 Millions de consommateurs (2023) |
| Écart LOA/crédit, Peugeot 208 (26 114 €) | 36 572 € contre 31 176 € : +5 396 € (+17 %) | Locataire | 60 Millions de consommateurs (2023) |
| Apport | Dépôt d’environ 15 % du prix + premier loyer majoré, perdu sans achat | Locataire (le bailleur garde le premier loyer) | INC ; Service-Public |
| Kilomètre excédentaire | 0,11 € par km en exemple ; 550 € pour 5 000 km | Locataire | INC, calcul illustratif |
| Frais de restitution contestés | 1 200 € en moyenne, pour environ un quart des locataires | Locataire | UFC-Que Choisir |
| Loyer hors assurance, pneus, entretien | Plusieurs dizaines d’euros de plus par mois | Locataire | MoneyVox |
Ce que le comparatif ne contient pas
Les frais de restitution viennent s’ajouter à l’écart, dans l’hypothèse où ils n’y figurent pas. Un calcul purement arithmétique le montre. Pour un locataire qui paierait les 1 200 € moyens relevés par l’UFC-Que Choisir, le surcoût de la Sandero passerait de 3 241 € à 4 441 €, soit 26 % de 16 860 €. Celui de la 208 passerait de 5 396 € à 6 596 €, soit 21 % de 31 176 €.
Ce calcul additionne deux mesures de nature différente et ne décrit pas un locataire moyen : les 1 200 € concernent environ un quart des locataires. Quant au dépôt, 15 % de 14 900 € font 2 235 €, sur la base du taux d’environ 15 % cité par l’INC. Cette somme revient au locataire sauf retenues, alors que le premier loyer majoré, lui, ne revient pas.
Les limites sont nettes. Le comparatif ne porte que sur deux modèles et ne permet pas d’en tirer une moyenne pour tout le marché. Il ne tient pas compte d’une revente après levée d’option : un locataire qui achète puis revend la voiture peut réduire l’écart, sans que l’on puisse le chiffrer ici.
La grille à remplir avec votre contrat
Aucune simulation sur 48 mois n’est possible sans vos montants. Relevez donc, dans le contrat et l’offre de crédit :
- le premier loyer majoré : … € ; le dépôt de garantie : … € ;
- le loyer : … € × … mois ;
- l’assurance, les pneus et l’entretien hors loyer : … € par mois × … mois ;
- le kilométrage prévu et le tarif par kilomètre en trop ;
- le prix de l’option d’achat : … € ;
- côté crédit, la mensualité × la durée, plus les frais, moins la revente éventuelle.
Kilomètres excédentaires et remise en état : comment la restitution est-elle facturée ?
À la restitution, le bailleur peut facturer les kilomètres excédentaires, les dégradations au-delà de l’usure normale et le retard, et garder tout ou partie de la garantie. Le locataire peut contester et demander à assister à l’expertise, indique Service-Public.fr.
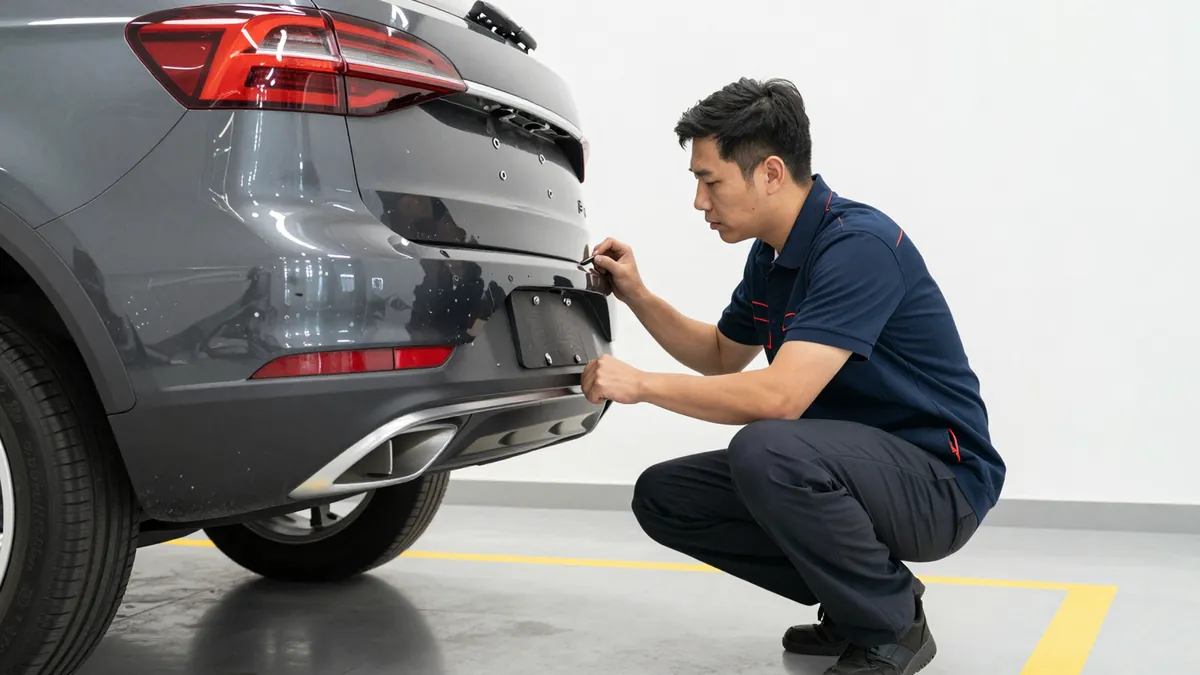
Voici l’ampleur du litige, selon l’enquête de l’UFC-Que Choisir d’avril :
- environ un quart des locataires ont subi des frais de restitution contestés ;
- ces frais atteignent 1 200 € en moyenne ;
- 65 % de ceux qui ont payé les jugent injustifiés.
Ces chiffres reflètent le vécu déclaré de répondants, pas un recensement de tous les contrats.
Barème et surfacturation du dépassement kilométrique
Le forfait kilométrique est le kilométrage maximal prévu au contrat. Au-delà, l’excès est facturé. L’INC cite l’exemple de 0,11 € par kilomètre supplémentaire : 5 000 km en trop coûtent alors 550 €, et chaque tranche de 1 000 km ajoute 110 €. Ce calcul est illustratif.
Le tarif exact dépend du contrat. Il se lit avant la signature, avec le kilométrage annuel prévu, car c’est le produit des deux qui fixe l’addition finale.
Frais de remise en état et litiges d’expertise
Le contrat définit ce qui relève de l’usure normale. Au-delà, le bailleur facture la remise en état. Parmi les clauses abusives rencontrées lors de ses contrôles, la DGCCRF cite des frais de restitution excessifs, assimilables à des frais de remise en état.
Le litige naît souvent de l’expertise : le bailleur ou son expert chiffre des dégradations, le locataire les conteste. Le droit de demander à assister à l’expertise sert à ne pas découvrir la facture après coup.
Contester des frais jugés injustifiés
Face à une facture jugée injustifiée, les démarches suivent une gradation :
- demander l’expertise et y assister ;
- contester la facture par écrit ;
- saisir le médiateur.
Le médiateur de l’Association française des sociétés financières (ASF) recommande d’être présent lors de la restitution, selon son rapport 2023. Être présent et se référer au contrat limite les désaccords sur l’état du véhicule. Aucune économie chiffrée ne peut être promise : elle dépend du contrat et de l’état de la voiture.
Lever l’option d’achat : à quel prix et pour quel intérêt ?
Le prix de l’option d’achat est fixé dès le départ au contrat ; l’acheter n’est jamais obligatoire. L’achat anticipé est généralement possible, avec parfois une durée minimale, par exemple 12 mois, selon l’INC.
Ce prix ne bouge pas en cours de contrat. Pour savoir ce qu’il en coûterait d’acheter à un moment donné, l’INC conseille de demander l’échéancier financier, le document qui indique la valeur de rachat à chaque loyer. Il sert de repère si une offre de reprise arrive, ou si votre situation change en cours de route.
Le montant étant contractuel, il se discute avant la signature, pas à l’échéance. Cette négociation ne se promet pas : elle dépend du prêteur et de l’offre.
À l’échéance, la décision compare trois montants :
- la valeur de rachat inscrite au contrat ;
- le prix de marché d’un véhicule d’occasion équivalent ;
- les frais de restitution que vous éviteriez en achetant.
Les loyers déjà versés sont perdus dans les deux cas. Ils ne pèsent donc pas dans le choix entre lever l’option et rendre la voiture. Seule compte la comparaison entre ce que coûte l’option et ce que vaut le véhicule.
Si vous envisagez de revendre la voiture après levée d’option, le calcul oppose le prix de l’option au prix de l’occasion. Aucun chiffre général ne dit si l’opération est rentable. Lever l’option ou rendre le véhicule dépend de la comparaison entre valeur de rachat et valeur de marché, sans règle établie. Une valeur de rachat inférieure au marché donne un avantage à l’achat. Une valeur supérieure rend l’option moins intéressante, hors frais de restitution.
Résiliation anticipée et indemnités : peut-on rendre sa voiture en LOA avant la fin du contrat ?
Une résiliation anticipée est parfois possible mais déclenche généralement des indemnités fixées au contrat. Pour des loyers impayés, l’indemnité peut atteindre 8 % des loyers impayés, selon Service-Public.fr.
La même fiche prévoit deux autres cas. Le bailleur résilie le contrat si le véhicule est détruit après un accident. Si le locataire décède, le solde pèse sur les héritiers, sauf assurance.
Quand des loyers sont impayés, deux issues existent, d’après Service-Public.fr. Si le bailleur accepte un report, le locataire garde le véhicule avec une indemnité de 4 % des loyers reportés. S’il refuse, l’indemnité peut atteindre 8 % des loyers impayés. Pour 1 000 € de loyers concernés, cela fait 40 € dans le premier cas et jusqu’à 80 € dans le second. Si le contrat est résilié, il faut rendre la voiture, payer les loyers dus et l’indemnité prévue.
Les pratiques de certains prêteurs ont été dénoncées devant le Parlement. Dans la question n° 11717 publiée au Journal officiel le 3 octobre 2023, le député Yannick Monnet dénonçait des contrats de LOA résiliés après trois loyers impayés, avec remboursement intégral exigé et reprise des paiements parfois refusée.
La jurisprudence protège le locataire sur un point précis. Par un arrêt du 10 avril 2013 (1re chambre civile, n° 12-18169), la Cour de cassation juge abusives les clauses imposant la restitution immédiate du véhicule après résiliation. Elles privent le locataire du droit de présenter un acquéreur (article D. 312-18).
L’UFC-Que Choisir signale par ailleurs des contrats qui maintiennent le loyer pendant l’immobilisation du véhicule en panne. Elle relève aussi des difficultés de sortie anticipée après une perte d’emploi, une séparation, une maladie ou un décès. L’association demande une résiliation sans frais après ces événements. Ce n’est pas une règle générale : la clause de résiliation et son barème d’indemnités se lisent avant de signer.
Clauses abusives, recours et réforme de novembre
Selon SignalConso, la DGCCRF a relevé des anomalies dans 50 % des 101 établissements de LOA contrôlés entre avril 2023 et juin 2024. L’ordonnance n° 2025-880 étend des protections du crédit aux contrats de LOA à partir du 20 novembre.
Ces contrôles ont visé des banques, des sociétés de crédit et des intermédiaires. Ils ont abouti à 22 avertissements et 15 injonctions de mise en conformité. Les anomalies portaient sur :
- la facturation en cas de perte totale du véhicule ;
- la restriction du droit de rétractation par un formulaire obligatoire ;
- des frais de restitution excessifs, assimilables à des frais de remise en état ;
- des informations incomplètes sur le coût total, la durée et les loyers ;
- une rémunération des vendeurs liée au type de crédit accordé.
La Commission des clauses abusives avait déjà identifié le problème. Dans sa recommandation n° 21-01 du 10 mai 2021, elle recense 18 clauses abusives communes à tous les crédits à la consommation et 14 spécifiques aux contrats de LOA, d’après la réponse ministérielle citée plus haut.
Pour les litiges, le médiateur de l’ASF a reçu 3 900 saisines en 2023, en hausse de 18,5 % sur 2022. Parmi les thèmes de médiation, la LOA arrive en deuxième position, notamment pour la restitution des véhicules et les frais de remise en état. Les saisines liées à la LOA ont baissé de 30 %, une baisse attribuée à de meilleurs guides de restitution.
Les recours suivent donc trois niveaux : la contestation écrite auprès du bailleur, la saisine du médiateur de l’ASF, et le signalement des pratiques sur SignalConso, la plateforme de la DGCCRF.
L’ordonnance n° 2025-880 du 3 septembre 2025 sur le crédit à la consommation s’applique le 20 novembre 2026, dans moins de deux semaines. L’INC indique qu’elle étend des protections du crédit aux contrats de LOA. Le détail de ces obligations figure dans le texte de l’ordonnance.
Questions fréquentes
Est-ce intéressant de prendre une voiture en LOA ?
Cela dépend du coût total, pas de la mensualité. La LOA offre un loyer plus bas et une option d’achat facultative. En contrepartie, le comparatif de 60 Millions de consommateurs mesure un surcoût de 17 à 19 % sur deux modèles. La réponse se calcule avec la grille de la section dédiée.
Peut-on négocier le prix de rachat en fin de LOA ?
Le prix de rachat est inscrit au contrat dès le départ, donc il se discute avant la signature, pas à l’échéance. Demandez l’échéancier financier, qui indique la valeur de rachat à chaque loyer. Aucune remise n’est garantie : elle dépend du prêteur et de l’offre.
Pourquoi tout le monde dit que la LOA est une arnaque par rapport à un crédit classique ?
Légalement, la LOA est un contrat valide, mais critiqué. Les contrôles de la DGCCRF ont relevé des anomalies dans la moitié des établissements vérifiés, et l’UFC-Que Choisir documente des frais de restitution contestés. Le terme « arnaque » est un jugement de créateurs de contenus, pas une qualification juridique.
Quels sont les pièges les plus fréquents d’une LOA automobile ?
Un courtier, Elite-auto, cite quatre pièges : un coût total sous-estimé, le dépassement du forfait kilométrique, la remise en état du véhicule et l’apport non remboursé. C’est un avis de vendeur, que les contrôles officiels recoupent en partie, notamment sur les frais de restitution.
Comment ces articles sont préparés : notre politique éditoriale

